

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


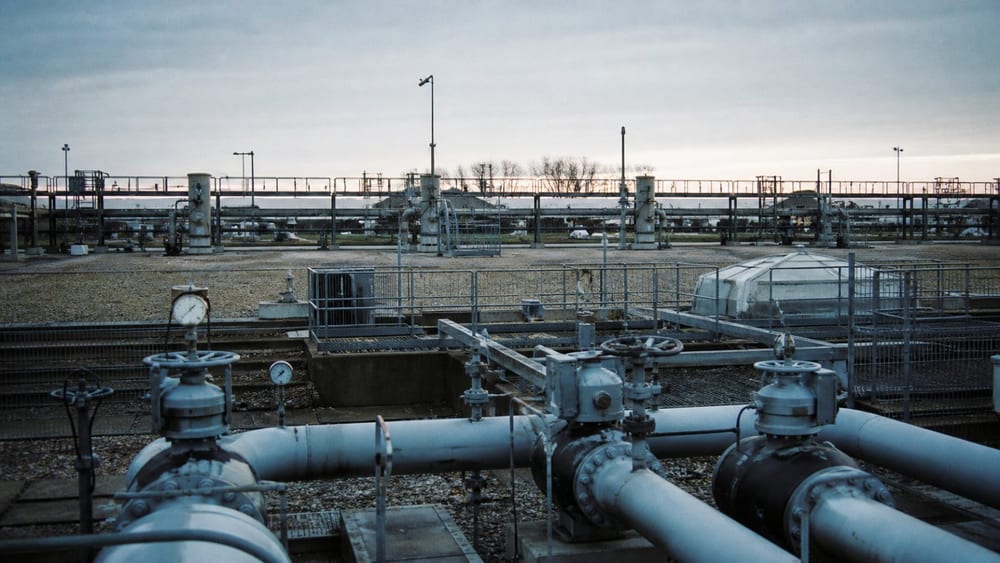
EUのガス貯蔵率は10月3日時点で72.4%となり、同時期として2011年以来の最低水準を記録した。米エネルギー経済・財務分析研究所(IEEFA)は、貯蔵量の不足に加え、2027年1月からロシア産液化天然ガス(LNG)の輸入が全面禁止されれば、今冬のガス需要を前年より7%減らす必要が生じる可能性があると試算した。
IEEFAは、2026年11月から2027年3月までに貯蔵施設から市場へ供給できるガスが、前の冬より73億立方メートル少なくなる可能性があるとみている。ロシア産LNGの輸入禁止も考慮した場合、必要な需要削減量は140億立方メートルで、前年比7%に相当する。これは確定した削減措置ではなく、貯蔵量と輸入環境に基づく試算だ。
貯蔵率は、貯蔵施設の容量に対して現在どれだけガスが入っているかを示す割合で、冬の需要に占める貯蔵ガスの比率とは異なる。そのため、貯蔵率が低いだけで冬にガスが枯渇すると判断することはできない。
欧州ガス輸送システム運営者ネットワーク(ENTSOG)は10月1日、EUの地下貯蔵施設の充填率を72%と集計した。欧州のLNG再ガス化能力は冬季に約1,600TWh、約1,450億立方メートルに達し、期初の貯蔵量の少なさを一部補える。一方、LNG供給が限られれば、冬の終わりの貯蔵率が30%を大きく下回る可能性があるとした。
欧州委員会は10月8日、ガス調整グループの会合後、EUのガスシステムには今冬の需要に対応できる柔軟性があると発表した。LNG輸入を増やし、貯蔵量の少なさを補えるとの判断だ。ただし、冬の終盤の寒波に備え、翌夏に貯蔵量を再び確保するには、シーズンを通じて適切な在庫を維持する必要があると付け加えた。
IEEFAは、不足する貯蔵分を追加輸入で補う場合、約30億ユーロかかると試算した。イラン戦争によるガス価格の上昇を受け、同じ量を2025年に調達した場合より費用が12%増える計算だ。IEEFAは、ホルムズ海峡を巡る危機で世界のLNG供給の約5分の1が影響を受け、欧州のガス価格にも逼迫した国際市場の状況が反映されていると説明した。
需要の回復と輸入の停滞も需給の負担につながっている。IEEFAによると、EUの冬季ガス消費量は2022~2023年に約1,850億立方メートルまで減少した後、直近2回の冬にはそれぞれ約2,000億立方メートルに増えた。一方、2025年のガス輸入量は2023年とおおむね同水準だった。消費が回復する一方で輸入が伸びず、冬季の貯蔵施設への依存度が高まったとの分析だ。
IEEFAは、エネルギー効率の改善、ヒートポンプの導入、産業の電化、再生可能エネルギーへの投資を、需要のピークを抑える方法として挙げた。ENTSOGと欧州委員会は、LNG輸入能力とガス網の柔軟性を根拠に、供給対応力があるとの見方を示している。今冬の需要削減は確定した政策ではなく、実際の需給は気温やLNGの供給動向によって変わる可能性がある。
EUは毎年、冬を前に貯蔵率90%を目標としてきた。規則では各国は市場状況に応じて、10月1日から12月1日までの間に目標を達成できる。欧州委員会は先に、貯蔵率が低くても直ちに供給の安全性が脅かされる状況ではないと判断していた。


ความคิดเห็น 0