

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


ปริมาณบิตคอยน์(BTC) บนกระดานเทรดคอยน์เบส(Coinbase, COIN) ตามข้อมูลของคริปโตควอนท์(CryptoQuant) ลดลงเหลือ 845,400 เหรียญ ซึ่งอยู่ในระดับต่ำสุดราว 2% ของค่าที่สังเกตได้ตลอด 1 ปีที่ผ่านมา ขณะเดียวกันดัชนีคอยน์เบสพรีเมียม ซึ่งใช้ดูแรงซื้อของนักลงทุนสหรัฐ ติดลบมากขึ้น ส่วนตลาดฟิวเจอร์สของไบแนนซ์(Binance) กลับมีความต้องการใช้เลเวอเรจเพิ่มขึ้น
เมื่อวันที่ 21 คริปโตควอนท์รายงานว่า ปริมาณสเตเบิลคอยน์บนไบแนนซ์ ณ วันเดียวกันอยู่ที่ 43,390 ล้านดอลลาร์ (ราว 57.75 ล้านล้านวอน) อยู่ในกลุ่มต่ำสุดราว 3% ของช่วง 1 ปีที่ผ่านมา เมื่อสเตเบิลคอยน์ที่รอใช้งานบนกระดานลดลง สภาพคล่องสำหรับซื้อเหรียญใหม่ก็อาจมีจำกัดตามไปด้วย
ดัชนีคอยน์เบสพรีเมียมสะท้อนส่วนต่างราคาบิตคอยน์ระหว่างคอยน์เบสกับไบแนนซ์ หากดัชนีเป็นบวก แปลว่าแรงซื้อบนคอยน์เบสค่อนข้างแข็งแรง แต่ถ้าติดลบ มักตีความได้ว่าดีมานด์ในตลาดสหรัฐค่อนข้างอ่อนแรง ในเดือนตุลาคม ดัชนีนี้ปรับลงจาก -0.012 เป็น -0.123 ภายในวันที่ 19
ตามที่ TokenPost เคยรายงานไว้ คอยน์เบสพรีเมียมที่ TokenPost PRO รวบรวมก็อยู่ที่ -0.1753% ในวันที่ 19 ซึ่งต่ำสุดในรอบ 5 วัน และมีการวิเคราะห์ว่าราคาสปอตในสหรัฐต่ำกว่าตลาดต่างประเทศ ทำให้ความเชื่อมั่นของฝั่งผู้ซื้อในสหรัฐอ่อนลง อย่างไรก็ตาม ผู้รวบรวมข้อมูลและสูตรคำนวณต่างกัน จึงนำสองตัวเลขนี้มาเทียบกันตรงๆ ไม่ได้
ฝั่งตลาดอนุพันธ์เคลื่อนไหวสวนทางกัน อัตราค่าจัดหาเงินทุน (funding rate) ของฟิวเจอร์สบนไบแนนซ์ขึ้นไปอยู่ในระดับสูงสุดของช่วงเดียวกัน โดยวันที่ 19 อยู่ที่ 0.0092 ค่านี้คือค่าใช้จ่ายที่ผู้ถือสถานะลอง (Long) และชอร์ต (Short) จ่ายให้กันในตลาดฟิวเจอร์สแบบไม่มีวันหมดอายุ หากเป็นบวก หมายความว่าความต้องการสถานะลองที่เดิมพันว่าราคาจะขึ้นค่อนข้างแรงกว่า
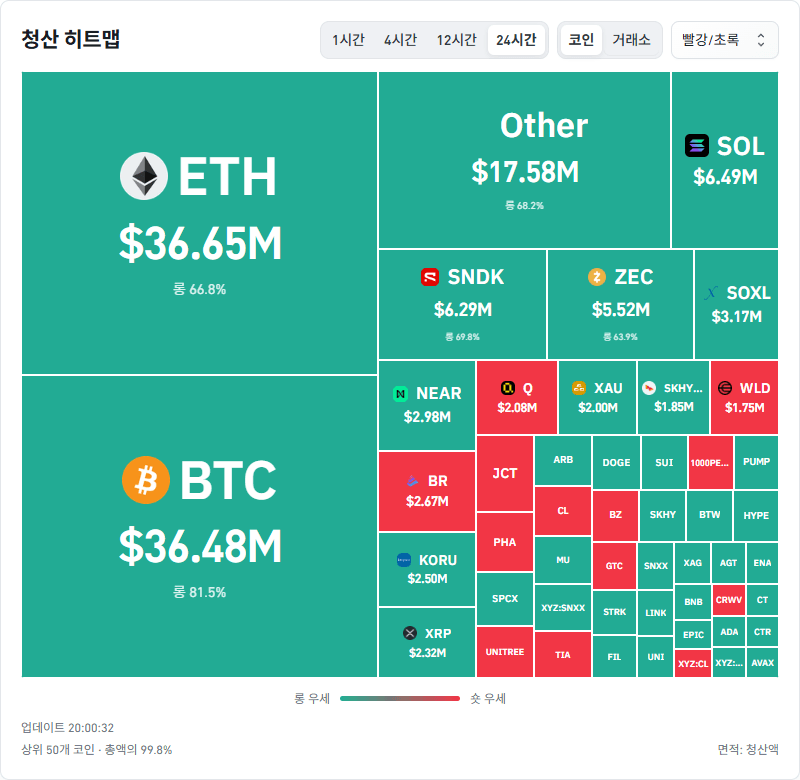
เมื่อแรงซื้อในตลาดสปอตอ่อนลง แต่ความต้องการสถานะลองกลับเพิ่มขึ้น ฐานรองรับการขึ้นของราคาก็อาจเปราะบาง และหากตลาดเคลื่อนไหวสวนทางกับที่คาด การบังคับปิดสถานะ (liquidation) ของพอร์ตที่ใช้เลเวอเรจอาจทำให้ความผันผวนรุนแรงขึ้นได้
คริปโตควอนท์อธิบายว่า ในอดีตเคยมีกรณีที่ความผันผวนสูงขึ้นในช่วงที่สัญญาณทั้งสองซ้อนกัน
คริปโตควอนท์ยังระบุเพิ่มเติมว่า หากต้องการให้แนวโน้มขาขึ้นต่อเนื่อง ต้องเห็นการฟื้นตัวของดีมานด์ในตลาดสปอตก่อน โดยตัวชี้วัดหลักที่ต้องจับตาคือปริมาณสเตเบิลคอยน์บนไบแนนซ์ที่เพิ่มขึ้น และคอยน์เบสพรีเมียมที่กลับมาเป็นบวก


ความคิดเห็น 0