

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


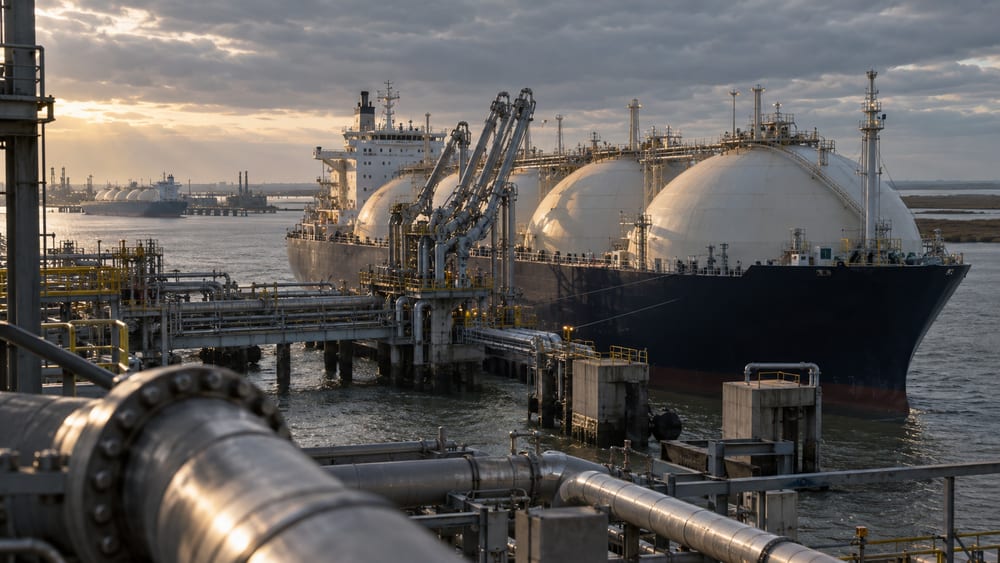
หากการหยุดชะงักของอุปทานจากสงครามยืดเยื้อถึงสิ้นปี ค่าใช้จ่ายจัดหา LNG ของผู้นำเข้าทั่วโลกในปีนี้อาจสูงกว่าประมาณการก่อนเกิดสงครามอย่างน้อย 3.9 หมื่นล้านดอลลาร์ แม้ปริมาณซื้อจะลดลง 60.7 ล้านตันก็ตาม
Rystad Energy เผยแพร่บทวิเคราะห์เมื่อวันที่ 26 โดยประเมินกรณีที่อุปทาน LNG จากกาตาร์และสหรัฐอาหรับเอมิเรตส์ (UAE) หยุดชะงักตั้งแต่เดือนมีนาคมจนถึงสิ้นปี ในกรณีนี้ ค่าใช้จ่ายจัดหาตามสัญญาและจากตลาดจรของผู้นำเข้าทั่วโลกจะเพิ่มจากประมาณการก่อนสงครามที่ 2.178 แสนล้านดอลลาร์ เป็นอย่างน้อย 2.563 แสนล้านดอลลาร์ ส่วนต่างอยู่ที่ 385 ร้อยล้านดอลลาร์ ซึ่ง Rystad Energy ปัดเป็นอย่างน้อย 3.9 หมื่นล้านดอลลาร์
วิธีชดเชยปริมาณที่ขาดแคลนอาจทำให้ต้นทุนสูงขึ้น ผู้นำเข้าที่ไม่ได้รับอุปทานอาจต้องซื้อ LNG จากแหล่งอื่นในตลาดจร ทำให้ค่าใช้จ่ายเพิ่มขึ้นแม้ปริมาณซื้อจะลดลง ตลาดจรเป็นตลาดที่กำหนดปริมาณและราคาในการซื้อขายแต่ละครั้ง
ต้นทุนที่เพิ่มขึ้นแตกต่างกันไปตามโครงสร้างสัญญาของแต่ละภูมิภาค Rystad Energy ประเมินว่าค่าใช้จ่าย LNG ของยุโรปจะเพิ่มอย่างน้อย 1.2 หมื่นล้านดอลลาร์ หรือ 18% ขณะที่ความต้องการจะลดลง 24 ล้านตัน ยุโรปจัดหา LNG ราว 65% จากตลาดจร และประมาณหนึ่งในสี่ของปริมาณตามสัญญาระยะยาวยังผูกกับดัชนีราคาก๊าซ
Rystad Energy ประเมินเมื่อวันที่ 26 ว่าต้นทุน LNG ในเอเชียตะวันออกจะเพิ่มขึ้น 9.7% โดยระบุว่าสัญญา LNG ระยะยาวในภูมิภาค 82% ผูกกับราคาน้ำมัน ราคาตามสัญญาที่อิงน้ำมันเพิ่มขึ้นราว 28% ต่ำกว่าอัตรา 72% ของสัญญาที่อิงราคาศูนย์กลางก๊าซหรือราคาในตลาดจร
สำนักงานพลังงานระหว่างประเทศ (IEA) ใช้สมมติฐานในรายงานตลาดก๊าซไตรมาส 3 ปี 2026 ว่า ช่องแคบฮอร์มุซจะกลับมาเปิดเต็มรูปแบบในไตรมาส 3 และโรงงานในภูมิภาคที่ไม่ได้รับความเสียหายจะกลับมาดำเนินงานได้ภายในต้นไตรมาส 4 โดยสมมติว่าอุปทาน LNG จากกาตาร์และ UAE จะทยอยเพิ่มขึ้นตั้งแต่เดือนกรกฎาคมถึงตุลาคม IEA ระบุว่า ก่อนสงคราม LNG ที่ผ่านช่องแคบฮอร์มุซคิดเป็นเกือบ 20% ของอุปทานทั่วโลก
สมมติฐานการฟื้นตัวของอุปทานของทั้งสองหน่วยงานแตกต่างกัน ตัวเลขต้นทุนของ Rystad Energy เป็นการประเมินภายใต้สถานการณ์ที่อุปทานหยุดชะงัก และไม่ได้ระบุเงื่อนไขสัญญาหรือมูลค่าต้นทุนที่เพิ่มขึ้นของผู้นำเข้าในประเทศ


ความคิดเห็น 0