

 News
 Coin Information
 About us


 Add as a preferred source on Google
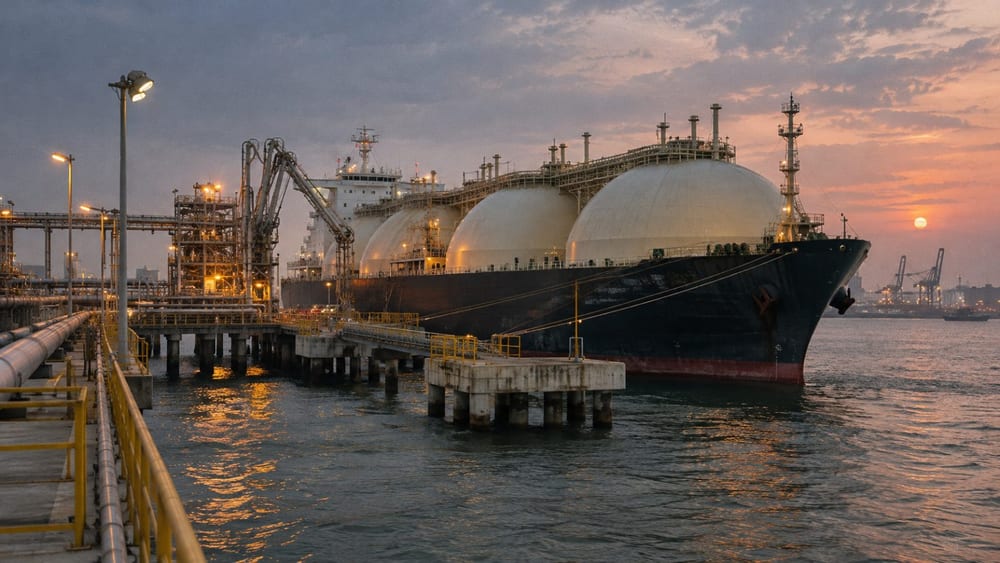
ปริมาณก๊าซจากท่อส่งที่ป้อนเข้าสถานีส่งออกก๊าซธรรมชาติเหลว (LNG) ของสหรัฐฯ อยู่ที่ประมาณ 21.8 พันล้านลูกบาศก์ฟุตต่อวันเมื่อวันที่ 14 เพิ่มขึ้น 12% จากช่วงเดียวกันของปีก่อน
OilPrice.com รายงานโดยอ้างข้อมูลของ BloombergNEF ว่าปริมาณก๊าซป้อนโรงงานในวันดังกล่าวอยู่ที่ 21.8 Bcf โดย 1 Bcf เท่ากับก๊าซ 1 พันล้านลูกบาศก์ฟุต
รายงานระบุว่าปริมาณก๊าซที่ป้อนเข้าสถานีโกลเดนพาส (Golden Pass) ทำสถิติสูงสุด ส่วนสถานีซาบีนพาส (Sabine Pass) มีปริมาณสูงที่สุดนับตั้งแต่เดือนเมษายน 2026
อย่างไรก็ตาม Enercast ประเมินปริมาณก๊าซที่ป้อนเข้าสถานีส่งออก LNG ของสหรัฐฯ ในวันที่ 14 ไว้ที่ 20.2 พันล้านลูกบาศก์ฟุตต่อวัน โดยติดตามค่าที่วัดได้ ณ จุดเชื่อมต่อระหว่างท่อส่งกับสถานีแต่ละแห่ง ยังไม่มีข้อมูลยืนยันว่าทั้งสองชุดใช้จุดวัดและวิธีคำนวณเดียวกัน
ปริมาณก๊าซที่ป้อนเข้าสถานีเป็นก๊าซวัตถุดิบที่ส่งไปยังโรงงานผลิต LNG ส่วนปริมาณส่งออกคือ LNG ที่บรรทุกลงเรือและขนส่งออกนอกประเทศ จึงเป็นตัวเลขคนละขั้นตอน
สำนักงานสารสนเทศด้านพลังงานสหรัฐฯ (EIA) ระบุว่า ในช่วงครึ่งแรกของปี 2026 สหรัฐฯ ส่งออก LNG เฉลี่ย 17.4 พันล้านลูกบาศก์ฟุตต่อวัน เพิ่มขึ้น 23% จากช่วงเดียวกันของปี 2025 โดย EIA ชี้ว่าการเปิดใช้สถานีส่งออกแห่งใหม่และการขยายกำลังการผลิตของสถานีเดิมเป็นปัจจัยหนุนการเพิ่มขึ้น
การติดตามเรือเบื้องต้นสำหรับเดือนตุลาคมที่ TokenPost รายงานก่อนหน้านี้ ระบุว่าสหรัฐฯ ส่งออก LNG ไปยุโรป 6.89 ล้านตัน และไปเอเชีย 2.73 ล้านตัน ตัวเลขก๊าซที่เข้าสถานีกับ LNG ที่ขนส่งทางเรือต้องนับแยกกัน
ทบวงพลังงานระหว่างประเทศ (IEA) ประเมินว่า ระหว่างเดือนมีนาคมถึงตุลาคม 2026 ปริมาณ LNG ที่กาตาร์และสหรัฐอาหรับเอมิเรตส์ (UAE) ขนส่งทางเรือลดลงมากกว่า 60 พันล้านลูกบาศก์เมตรเมื่อเทียบกับช่วงเดียวกันของปีก่อน
ในช่วงเดียวกัน การผลิต LNG ในภูมิภาคนอกตะวันออกกลางเพิ่มขึ้นมากกว่า 40 พันล้านลูกบาศก์เมตร ชดเชยปริมาณที่ลดลงได้ราวสองในสาม ขณะที่การผลิต LNG ทั่วโลกลดลงประมาณ 20 พันล้านลูกบาศก์เมตร หรือ 6% จากปีก่อน
IEA ระบุด้วยว่า ราคา LNG ตลาดจรในเอเชียระหว่างเดือนมีนาคมถึงตุลาคมเพิ่มขึ้นราว 80% จากช่วงเดียวกันของปีก่อน ส่วนอัตราการเติมก๊าซในคลังของยุโรปอยู่ที่ 70.55% ณ วันที่ 15 ตามข้อมูลของ Gas Infrastructure Europe (GIE)
คณะมนตรีแห่งสหภาพยุโรป (EU Council) กำหนดให้การห้ามนำเข้า LNG จากรัสเซียภายใต้สัญญาระยะยาวที่มีอยู่เริ่มมีผลตั้งแต่วันที่ 1 มกราคม 2027 ส่วนข้อจำกัดต่อสัญญาระยะสั้นบางประเภทเริ่มใช้ไปก่อนแล้ว
ในรายงานวันที่ 3 พฤศจิกายน IEA คาดการณ์ว่าอุปทาน LNG ทั่วโลกตั้งแต่เดือนพฤศจิกายน 2026 ถึงมีนาคม 2027 อาจลดลง 10,000–25,000 ล้านลูกบาศก์เมตรเมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยขึ้นอยู่กับความเร็วในการฟื้นตัวของการขนส่งผ่านช่องแคบฮอร์มุซ ปริมาณก๊าซที่ป้อนเข้าสถานีและปริมาณ LNG ที่ส่งออกจริงยังคงเป็นคนละตัวชี้วัด

Comment 0