

 News
 Coin Information
 About us


 Add as a preferred source on Google
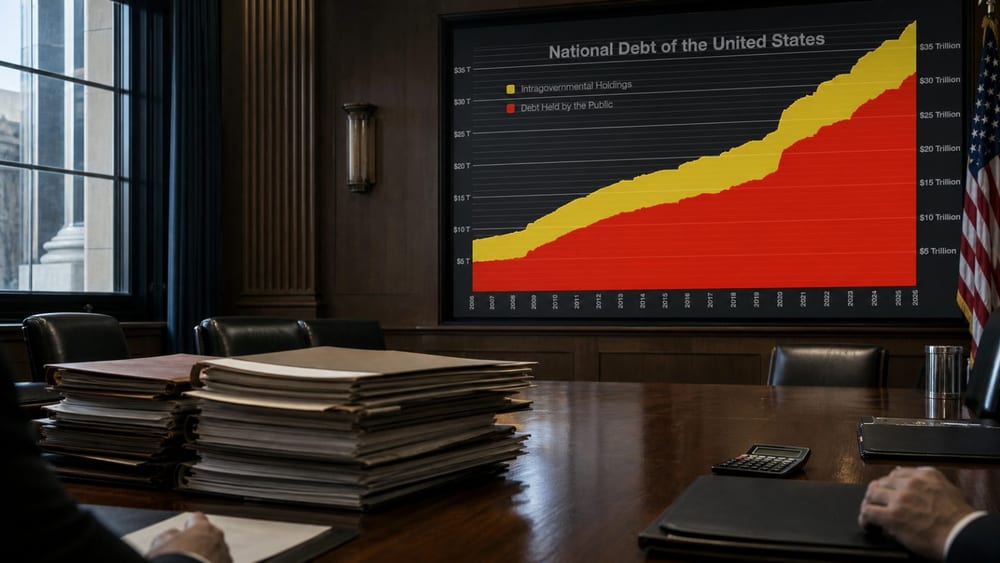
หนี้รัฐบาลกลางสหรัฐฯ ที่ภาคเอกชนถือครองเพิ่มเป็น 32.85 ล้านล้านดอลลาร์ ใกล้เคียงกับ GDP ที่ปรับเป็นอัตรารายปีของไตรมาส 3 ซึ่งอยู่ที่ 33.01 ล้านล้านดอลลาร์ เมื่อเทียบกันแล้ว หนี้คิดเป็นประมาณ 99.5% ของ GDP
การเปรียบเทียบนี้อ้างอิงข้อมูลหนี้ของกระทรวงการคลังสหรัฐฯ ณ วันที่ 16 พ.ย. และตัวเลข GDP เบื้องต้นไตรมาส 3 ปี 2026 จากสำนักวิเคราะห์เศรษฐกิจสหรัฐฯ (Bureau of Economic Analysis: BEA)
ตัวเลข GDP รายปีคำนวณโดยสมมติว่าผลผลิตในหนึ่งไตรมาสดำเนินต่อไปตลอดทั้งปี ดังนั้น อัตราส่วนนี้จึงนำยอดหนี้ ณ ช่วงเวลาหนึ่งมาเทียบกับผลผลิตรายไตรมาสที่ปรับเป็นรายปี ไม่ได้หมายความว่ารัฐบาลสามารถนำ GDP ทั้งหมดไปชำระหนี้ได้
ในวันเดียวกัน หนี้รัฐบาลกลางสหรัฐฯ ทั้งหมดอยู่ที่ 40.66 ล้านล้านดอลลาร์ ซึ่งรวม 7.81 ล้านล้านดอลลาร์ที่บัญชีภายในรัฐบาลถือครองด้วย ความแตกต่างระหว่างตัวเลขระดับ 32 ล้านล้านดอลลาร์กับ 40 ล้านล้านดอลลาร์จึงมาจากการนับรวมหรือไม่นับรวมหนี้ที่รัฐบาลถือครองกันเอง
เมื่อนำไปเทียบกับตัวเลขในอดีต ควรพิจารณาช่วงเวลาที่ใช้เป็นฐานด้วย ก่อนหน้านี้ TokenPost รายงานว่าหนี้รัฐบาลกลางที่ภาคเอกชนถือครอง ณ สิ้นปีงบประมาณ 2025 อยู่ที่ 99% ของ GDP
The Conversation ระบุว่า ในช่วง 25 ปีที่ผ่านมา รายจ่ายของรัฐบาลกลางสูงกว่ารายรับ และในช่วงที่เศรษฐกิจเติบโต สภาคองเกรสก็เลือกปรับลดภาษีแทนการชำระหนี้อยู่หลายครั้ง
ศูนย์เพื่อความก้าวหน้าอเมริกัน (Center for American Progress: CAP) ประเมินในรายงานเดือนมีนาคม 2023 ว่า การปรับลดภาษีในปี 2001 และ 2003 รวมถึงการต่ออายุมาตรการ และการปรับลดภาษีในปี 2017 ทำให้หนี้เพิ่มขึ้นประมาณ 10 ล้านล้านดอลลาร์
CAP คำนวณว่า จำนวนดังกล่าวคิดเป็น 57% ของการเพิ่มขึ้นของอัตราส่วนหนี้ต่อ GDP นับตั้งแต่ปี 2001 หากไม่นับรายจ่ายสนับสนุนแบบครั้งเดียวเพื่อรับมือวิกฤตการเงินและโควิด-19 สัดส่วนดังกล่าวจะเกิน 90% อย่างไรก็ตาม ฝ่ายที่สนับสนุนการลดภาษีเน้นผลต่อการเติบโตทางเศรษฐกิจ ทำให้การประเมินผลของนโยบายยังแตกต่างกัน
การประเมินของ CAP ไม่รวมผลจากกฎหมายลดภาษีและเพิ่มรายจ่ายที่ผ่านในปี 2025 สำนักงานงบประมาณรัฐสภาสหรัฐฯ (Congressional Budget Office: CBO) ประเมินต้นทุนในเดือนกรกฎาคม 2025 ว่ากฎหมายดังกล่าวจะเพิ่มการขาดดุลขั้นต้น 3.4 ล้านล้านดอลลาร์ในช่วงปี 2025–2034 โดยไม่รวมรายจ่ายดอกเบี้ยและผลกระทบทางเศรษฐกิจมหภาค
ตัวเลขทั้งสองชุดใช้เกณฑ์ต่างกัน จึงนำมาบวกกันโดยตรงไม่ได้ CAP ประเมินผลสะสมที่การลดภาษีในอดีตมีต่อหนี้ ส่วน CBO คำนวณผลของกฎหมายฉบับหนึ่งต่อการขาดดุลในช่วงเวลาที่กำหนด
ดุลการคลังปฐมภูมิหมายถึงส่วนต่างระหว่างรายรับกับรายจ่ายของรัฐบาล โดยไม่นับการจ่ายดอกเบี้ย การประเมินต้นทุนของการลดภาษีและเพิ่มรายจ่ายจึงต้องพิจารณาทั้งรายรับ รายจ่าย อัตราการเติบโตทางเศรษฐกิจ และอัตราดอกเบี้ยพันธบัตรรัฐบาล
ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีที่กระทรวงการคลังเผยแพร่สำหรับวันที่ 16 พ.ย. อยู่ที่ 5.12% ข้อมูลดังกล่าวมาจากชุดข้อมูลผลตอบแทนพันธบัตรของกระทรวงการคลัง
เมื่อมีหนี้สะสมอยู่แล้ว อัตราดอกเบี้ยพันธบัตรที่สูงอาจเพิ่มต้นทุนดอกเบี้ยของเงินกู้ใหม่ด้วย การประเมินต้นทุนของนโยบายการคลังจึงต้องพิจารณาค่าใช้จ่ายในการกู้ยืมควบคู่กับขนาดของการลดภาษี
ในประมาณการการคลังและเศรษฐกิจเดือนกุมภาพันธ์ 2026 CBO คาดการณ์ว่า หนี้ที่ภาคเอกชนถือครองเมื่อเทียบกับ GDP จะอยู่ที่ 108% ในปี 2030 และ 120% ในปี 2036 ทั้งนี้ ประมาณการดังกล่าวสะท้อนกฎหมายและภาวะเศรษฐกิจที่ใช้เป็นฐานในขณะนั้น

Comment 0