

 News
 Coin Information
 About us


 Add as a preferred source on Google
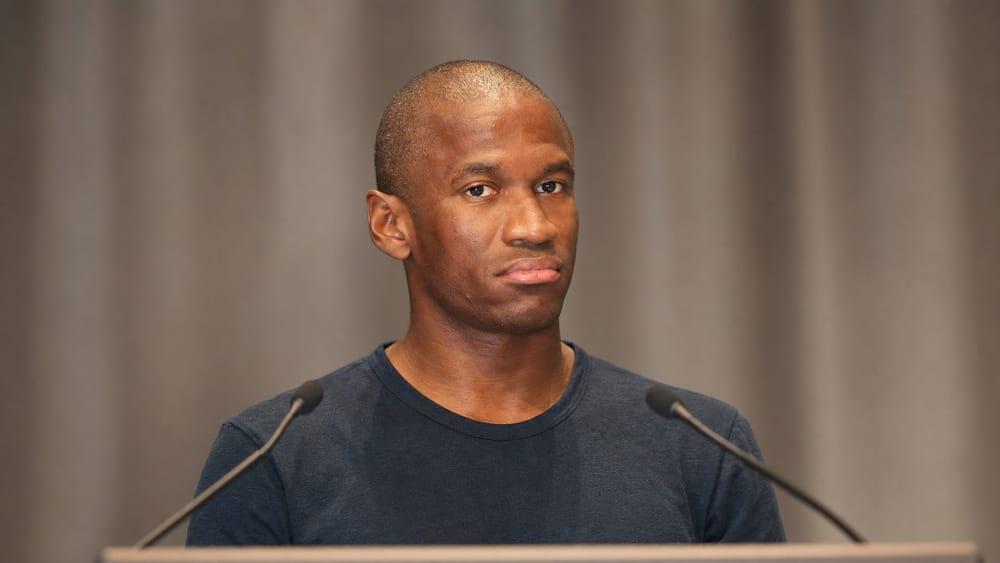
อาร์เธอร์ เฮย์ส (Arthur Hayes) ผู้ร่วมก่อตั้ง BitMEX และประธานเจ้าหน้าที่ฝ่ายการลงทุนของเมลสตรอม (Maelstrom) กล่าวว่า “ถ้าเฟดขึ้นดอกเบี้ย ก็จะมีเงินสำหรับซื้อบิตคอยน์มากขึ้น” บทสรุปการสัมภาษณ์ระบุว่า การขึ้นดอกเบี้ย 0.25 จุดเปอร์เซ็นต์จะทำให้มีเงินไหลเข้าสู่ตลาดการเงินปีละ 22.5 พันล้านดอลลาร์ (ประมาณ 30.0375 ล้านล้านวอน) แต่เมื่อนำตัวเลขย่อยที่ระบุมาบวกกัน ยอดรวมอยู่ที่ 25 พันล้านดอลลาร์ (ประมาณ 33.375 ล้านล้านวอน)
เฮย์สให้สัมภาษณ์ในพอดแคสต์ The Rollup ซึ่งเผยแพร่เมื่อวันที่ 14 ส่วน Odaily เผยแพร่บทสรุปการสัมภาษณ์เมื่อวันที่ 17 และรายงานการคำนวณดังกล่าว
เฮย์สเห็นว่า ปริมาณเงินตราที่ระบบการเงินได้รับมีความสำคัญต่อสินทรัพย์หายากอย่างบิตคอยน์(BTC) มากกว่า “ราคาของเงิน” ซึ่งหมายถึงอัตราดอกเบี้ยนโยบาย
บทสรุประบุว่า เงินฝากของธนาคารที่ธนาคารกลางสหรัฐฯ (Federal Reserve) มีมูลค่า 3 ล้านล้านดอลลาร์ (ประมาณ 4,005 ล้านล้านวอน) เมื่อนำมาคูณกับอัตราดอกเบี้ยที่เพิ่มขึ้น 0.25 จุดเปอร์เซ็นต์ จะได้ดอกเบี้ยเพิ่มขึ้นปีละ 7.5 พันล้านดอลลาร์ (ประมาณ 10.0125 ล้านล้านวอน) ซึ่งเป็นการคำนวณจากยอดเงินฝากคูณส่วนต่างอัตราดอกเบี้ย
สำหรับตั๋วเงินคลังระยะสั้นมูลค่า 7 ล้านล้านดอลลาร์ (ประมาณ 9,345 ล้านล้านวอน) บทสรุประบุว่าการขึ้นอัตราดอกเบี้ยในระดับเดียวกันจะทำให้ยอดเพิ่มขึ้นปีละ 17.5 พันล้านดอลลาร์ (ประมาณ 23.3625 ล้านล้านวอน) เมื่อนำสองรายการมารวมกันได้ 25 พันล้านดอลลาร์ มากกว่ายอดรวม 22.5 พันล้านดอลลาร์ (ประมาณ 30.0375 ล้านล้านวอน) ในบทสรุปอยู่ 2.5 พันล้านดอลลาร์ (ประมาณ 3.3375 ล้านล้านวอน)
ยอดคงค้างอย่างเป็นทางการมีขนาดใกล้เคียงกับตัวเลขในบทสรุป เอกสาร H.4.1 ที่ธนาคารกลางสหรัฐฯ เผยแพร่เมื่อวันที่ 12 พฤศจิกายน ระบุว่า ยอดเงินฝาก ณ วันที่ 11 พฤศจิกายนอยู่ที่ 2.9606 ล้านล้านดอลลาร์ (ประมาณ 3,952 ล้านล้านวอน)
กระทรวงการคลังสหรัฐฯ (U.S. Treasury) ระบุว่า ณ สิ้นเดือนตุลาคม ยอดตั๋วเงินคลังระยะสั้นที่ซื้อขายได้อยู่ที่ประมาณ 7.3817 ล้านล้านดอลลาร์ (ประมาณ 9,855 ล้านล้านวอน) โดยยอดเงินฝากและยอดตั๋วเงินคลังดังกล่าวอ้างอิงคนละวัน
หากนำอัตรา 0.25 จุดเปอร์เซ็นต์ไปคูณกับยอดคงค้างอย่างเป็นทางการทั้งสองรายการโดยตรง จะได้ยอดเพิ่มขึ้นต่อปีประมาณ 25.86 พันล้านดอลลาร์ (ประมาณ 34.5174 ล้านล้านวอน) อย่างไรก็ตาม นี่เป็นเพียงผลคำนวณภายใต้สมมติฐาน ไม่ใช่จำนวนดอกเบี้ยที่จ่ายจริง
ตั๋วเงินคลังระยะสั้นออกจำหน่ายในรูปแบบตราสารลดราคา โดยมีอายุไม่เกินหนึ่งปี และชำระมูลค่าหน้าตั๋วเมื่อครบกำหนด กระทรวงการคลังสหรัฐฯ ระบุว่า อัตราผลตอบแทนกำหนดจากการประมูล จึงไม่ได้หมายความว่าอัตราดอกเบี้ยใหม่จะมีผลในระดับเดียวกันกับตั๋วเงินคลังเดิมทั้งหมดทันที
การคำนวณดอกเบี้ยที่เพิ่มขึ้นต่อปีจากยอดตั๋วเงินคลังเดิมทั้งก้อนจึงต้องพิจารณาอายุและช่วงเวลาที่ออกตราสารใหม่ด้วย ตัวเลขในบทสรุปไม่ได้คำนึงถึงความแตกต่างของช่วงเวลาดังกล่าว
ธนาคารกลางสหรัฐฯ อธิบายว่า อัตราดอกเบี้ยที่จ่ายให้กับเงินฝากของสถาบันการเงินที่มีคุณสมบัติตามเกณฑ์ (IORB) เป็นเครื่องมือดำเนินนโยบายการเงิน ธนาคารกลางสหรัฐฯ ยังระบุว่า ธนาคารสามารถรับดอกเบี้ยจากการถือครองตั๋วเงินคลังระยะสั้นที่ใกล้เคียงกันแทนเงินฝากได้ จึงไม่ได้มองดอกเบี้ยเงินฝากดังกล่าวว่าเป็นเงินอุดหนุนหรือผลประโยชน์พิเศษแก่ธนาคาร
ธนาคารกลางสหรัฐฯ เป็นผู้จ่ายดอกเบี้ยเงินฝาก ส่วนกระทรวงการคลังสหรัฐฯ เป็นผู้จ่ายดอกเบี้ยตั๋วเงินคลัง กระแสเงินสดสองรายการนี้มาจากผู้จ่ายและระบบที่ต่างกัน จึงไม่อาจถือว่ายอดรวมเท่ากับการเพิ่มขึ้นของสภาพคล่องสุทธิทั้งระบบการเงิน
เมื่อวันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ ปรับกรอบเป้าหมายอัตราดอกเบี้ยนโยบายขึ้น 0.25 จุดเปอร์เซ็นต์ เป็น 3.75-4.00% ต่อมาเมื่อวันที่ 28 ตุลาคม ธนาคารกลางสหรัฐฯ คงกรอบดังกล่าวไว้ และคงอัตราดอกเบี้ยเงินฝากไว้ที่ 3.90%
ตัวเลขของเฮย์สเป็นการคำนวณรายปีภายใต้สมมติฐาน โดยนำส่วนต่างอัตราดอกเบี้ยไปคูณกับยอดคงค้างเพียงอย่างเดียว การคำนวณนี้ยังไม่ยืนยันว่ามีสภาพคล่องสุทธิเพิ่มขึ้นจริง หรือการขึ้นดอกเบี้ยเป็นเหตุให้ราคา Bitcoin เปลี่ยนแปลง

Comment 0