

 News
 Coin Information
 About us


 Add as a preferred source on Google
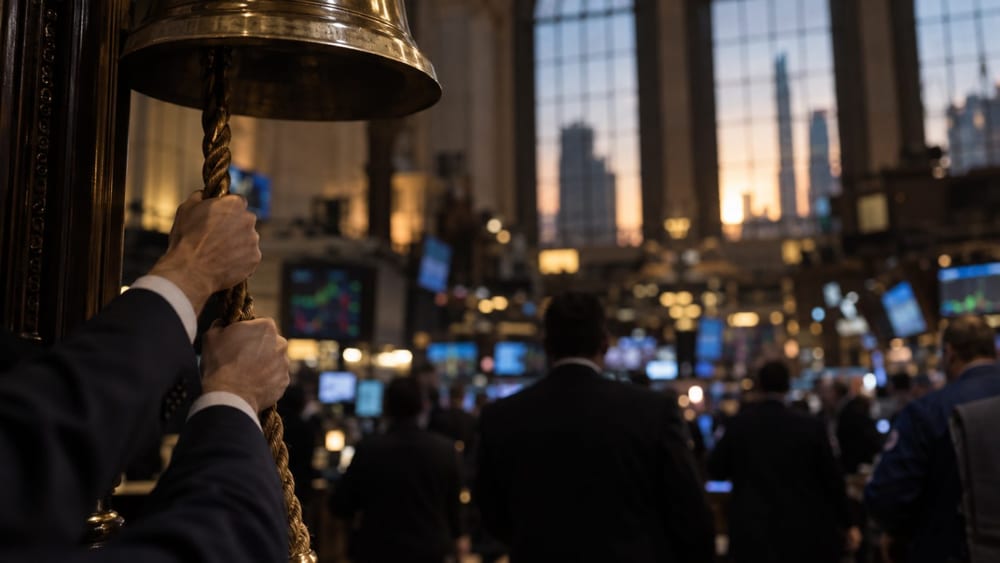
ในช่วง 20 วันทำการที่ผ่านมา เฮดจ์ฟันด์ขายหุ้นทั่วโลกที่เกี่ยวข้องกับ AI ด้วยความเร็วสูงสุดในรอบกว่า 5 ปี และเร็วกว่าค่าเฉลี่ยเกิน 3 ส่วนเบี่ยงเบนมาตรฐาน
โกลด์แมน แซคส์ (Goldman Sachs, GS) คาดว่าปริมาณหุ้นสุทธิที่เข้าสู่ตลาดหุ้นสหรัฐฯ ในปี 2027 จะเพิ่มขึ้นมากที่สุดนับตั้งแต่ปี 2000 โดยการเสนอขายหุ้น IPO ขนาดใหญ่และการซื้อหุ้นคืนที่ลดลงอาจทำให้ตลาดต้องรองรับหุ้นเพิ่มขึ้น
โทนี ปาสควาเรียลโล (Tony Pasquariello) หัวหน้าฝ่ายธุรกิจเฮดจ์ฟันด์ทั่วโลกของโกลด์แมน แซคส์ กล่าวในรายงานประจำสัปดาห์ว่า “S&P 500 อาจปรับขึ้นอีกครั้งเป็นครั้งสุดท้ายก่อนถึงจุดเปลี่ยน แต่ผลตอบแทนในปี 2027 จะต่ำลง” วอลล์สตรีตซีเอ็น (华尔街见闻) รายงานเนื้อหานี้ คำกล่าวดังกล่าวเปิดโอกาสที่ตลาดจะปรับขึ้นอีกก่อนสิ้นปี พร้อมเตือนว่าผลตอบแทนปีหน้าจะลดลง
ปริมาณหุ้นสุทธิคือหุ้นที่ออกใหม่หักด้วยปัจจัยที่ลดจำนวนหุ้นในตลาด เช่น การซื้อหุ้นคืน ปาสควาเรียลโลมองว่า IPO ขนาดใหญ่ที่อาจเกิดขึ้นจากสเปซเอ็กซ์ (SpaceX) และแอนโทรปิก (Anthropic) จะเพิ่มปริมาณหุ้น ขณะเดียวกันกระแสเงินสดของบริษัทอาจถูกนำไปลงทุนในสินทรัพย์ถาวรแทนการซื้อหุ้นคืน
เครเมอร์เคยแสดงความกังวลว่าเงินจาก IPO ขนาดใหญ่อาจดึงกำลังซื้อออกจากหุ้นเดิม ครั้งนี้โกลด์แมน แซคส์คาดว่าหุ้นจาก IPO ที่อาจเกิดขึ้นและการเปลี่ยนแปลงการใช้เงินของบริษัทจะเพิ่มปริมาณหุ้นสุทธิในปี 2027
ปาสควาเรียลโลระบุว่ากำไรของบริษัทในดัชนี S&P 500 เพิ่มขึ้น 33% ในไตรมาส 2 และประเมินว่าจะเพิ่มขึ้น 35% ในไตรมาส 3 ซึ่งเร็วที่สุดในรอบ 30 ปี หากไม่นับช่วงฟื้นตัวหลังภาวะเศรษฐกิจถดถอย
โกลด์แมน แซคส์คาดว่ากำไรต่อหุ้น (EPS) ของบริษัทใน S&P 500 จะเพิ่มขึ้นราว 18% ในปี 2027 ปาสควาเรียลโลชี้ว่าประมาณการกำไรขึ้นอยู่กับการลงทุนด้าน AI อย่างมาก และความเสี่ยงด้านลบของประมาณการดังกล่าวเพิ่มขึ้นเมื่อไม่นานมานี้
ข้อมูลจากหน่วย Prime Brokerage ของโกลด์แมน แซคส์ระบุว่า การขายหุ้นทั่วโลกที่เกี่ยวข้องกับ AI ของเฮดจ์ฟันด์ในช่วง 20 วันทำการล่าสุดเร็วที่สุดในรอบกว่า 5 ปี และเบี่ยงเบนจากค่าเฉลี่ยเกิน 3 ส่วนเบี่ยงเบนมาตรฐาน
แรงกดดันฝั่งขายยังมาจากการซื้อหุ้นคืนของบริษัทที่อ่อนแรงลงและแรงซื้อจากนักลงทุนต่างประเทศที่ลดลง นอกจากนี้ กลยุทธ์เชิงปริมาณ เช่น CTA ซึ่งซื้อขายตามแนวโน้มตลาด ยังมีกลไกขายหุ้น ส่งผลให้แรงซื้ออ่อนตัว
ปาสควาเรียลโลมีมุมมองค่อนข้างเป็นบวกต่อกระแสเงินทุนในช่วง 8 สัปดาห์จนถึงสิ้นปี รายงานยังระบุว่าการซื้อหุ้นคืนฟื้นกลับมาอยู่ที่ราว 5 พันล้านดอลลาร์ต่อวัน (ประมาณ 6.805 ล้านล้านวอน)
การเติบโตของการลงทุนที่ชะลอลงเพียงอย่างเดียวไม่ได้หมายความว่าความสามารถในการทำกำไรจากการลงทุนลดลง
รายงานระบุว่าผู้ให้บริการคลาวด์ระดับไฮเปอร์สเกลมีการใช้เงินสดอิสระสุทธิ 31 พันล้านดอลลาร์ในไตรมาส 3 (ประมาณ 42.191 ล้านล้านวอน) และความกังวลว่าบริษัทเหล่านี้จะมีเงินสดอิสระติดลบต่อเนื่องกำลังเพิ่มขึ้น
ริช พริวอรอตสกี (Rich Privorotsky) นักกลยุทธ์ของโกลด์แมน แซคส์ กล่าวในรายงานชื่อ “ปี 1998 หรือปี 2000?” ว่า “การชะลอการก่อสร้างศูนย์ข้อมูลไม่ได้ทำให้ความต้องการประมวลผลหายไป” เขามองว่าการปรับฐานครั้งนี้ใกล้เคียงกับแรงกระแทกด้านสภาพคล่องในปี 1998 มากกว่าการแตกของฟองสบู่ดอตคอมในปี 2000
อย่างไรก็ตาม พริวอรอตสกีระบุว่าการลงทุนที่มีขนาดใหญ่และผลตอบแทนที่ไม่แน่นอนทำให้สถานการณ์มีส่วนคล้ายปี 2000 รายงานของโกลด์แมน แซคส์ชี้ว่าการชะลอลงของการลงทุนด้าน AI อาจทำให้รอบการก่อสร้างยาวนานขึ้น แต่ก็อาจเพิ่มความไม่แน่นอนของผลลัพธ์และความเสี่ยงด้านลบ
ปาสควาเรียลโลระบุว่าอัตราส่วนราคาต่อกำไรล่วงหน้า (P/E) ของ Nasdaq-100 อยู่ที่ 18.4 เท่า ซึ่งเป็นระดับต่ำสุดนับตั้งแต่ปี 2020 เขายังกล่าวถึงมุมมองของนักลงทุนว่า ตลาดสินเชื่อเริ่มสะท้อนภาระการระดมทุนจากการลงทุนโครงสร้างพื้นฐานด้าน AI ก่อนตลาดหุ้น
ปาสควาเรียลโลเขียนในรายงานว่านักลงทุนสองคนที่เขาเชื่อถือมองว่าตลาดหุ้นมองสถานการณ์อย่างสบายใจเกินไปเมื่อเทียบกับตลาดสินเชื่อ เมื่อแรงกดดันจากพันธบัตรผลตอบแทนสูงที่เกี่ยวข้องกับ AI มาบรรจบกับแนวโน้มปริมาณหุ้นสุทธิที่เพิ่มขึ้นในปี 2027 จึงมีการประเมินว่าตลาดสินเชื่อกำลังสะท้อนปัญหาการจัดหาเงินทุนสำหรับโครงสร้างพื้นฐาน AI ก่อนตลาดหุ้น

Comment 0