

 News
 Coin Information
 About us


 Add as a preferred source on Google
รายการโอนเครดิตของลูกค้าที่เสร็จสมบูรณ์ผ่านเครือข่ายชำระเงินทันทีเฟดนาว (FedNow) ของธนาคารกลางสหรัฐมีจำนวน 6,376,467 รายการในไตรมาส 3 ปี 2026 เพิ่มขึ้น 27.6% จากไตรมาสก่อนหน้า ขณะที่มูลค่าการชำระเงินเพิ่มขึ้น 35.0%
ฝ่ายบริการทางการเงินของธนาคารกลางสหรัฐ (Federal Reserve Financial Services) ปรับปรุง สถิติรายไตรมาสเมื่อ 20 ตุลาคม โดยนับเฉพาะรายการโอนเครดิตของลูกค้าที่ชำระเงินเสร็จสมบูรณ์ และคำนวณจากวันปฏิทิน ไม่ใช่วันทำการ
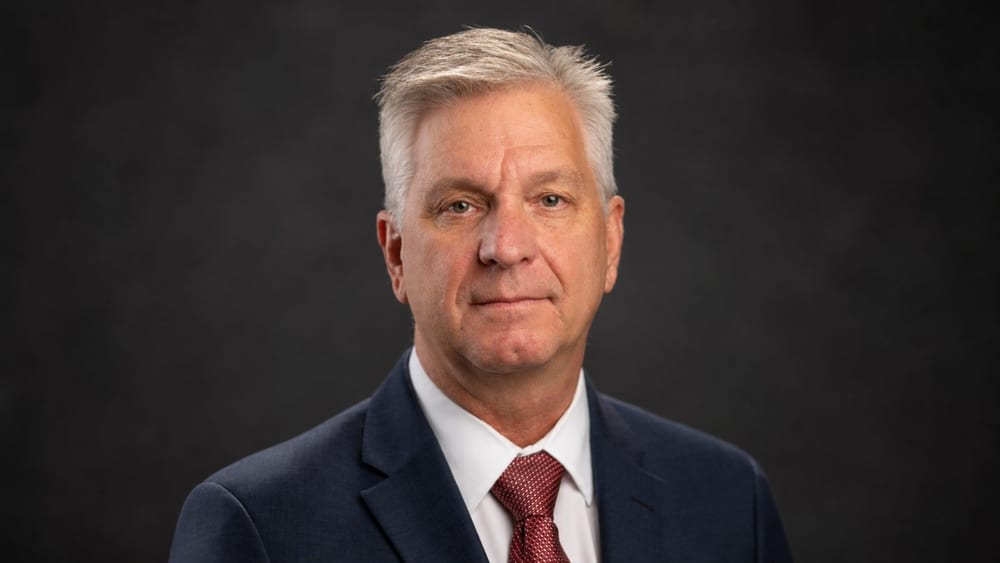
เจฟฟรีย์ ชมิด (Jeffrey Schmid) ประธานธนาคารกลางสหรัฐสาขาแคนซัสซิตี กล่าวในการสนทนากับสถาบันฮูเวอร์ (Hoover Institution) ซึ่งบันทึกไว้เมื่อ 29 สิงหาคม 2026 ว่าการชำระเงินทันทีอาจเหนือกว่ารูปแบบการชำระเงินสำหรับสินทรัพย์ดิจิทัลหลายประเภท รวมถึงสเตเบิลคอยน์และบัญชีแยกประเภทบล็อกเชน
คำกล่าวนี้เป็นการคาดการณ์ของชมิด ไม่ใช่การตัดสินใจด้านนโยบายของธนาคารกลางสหรัฐ สถิติการใช้งาน FedNow ไม่ได้ยืนยันคำกล่าวดังกล่าว และไม่ได้แสดงว่า FedNow เหนือกว่าการชำระเงินด้วยสเตเบิลคอยน์
ชมิดยกตัวอย่างการจ่ายเงินเดือนรายวัน และกล่าวว่าสถาบันการเงินอาจต้องทบทวนโครงสร้างการจัดหาเงินทุนสำหรับการดำเนินงาน เมื่อการจ่ายเงินเดือนถี่ขึ้น ช่วงเวลาที่สถาบันการเงินต้องเคลื่อนย้ายเงินทุนก็อาจเปลี่ยนแปลงตามไปด้วย
ประเด็นที่เขากล่าวถึงไม่ได้จำกัดอยู่แค่ความเร็วในการโอนเงิน ชมิดอธิบายว่าเมื่อเงินไหลเข้าและออกเร็วขึ้น ธนาคารก็ต้องปรับวิธีติดตามช่วงเวลาของกระแสเงินและบริหารสภาพคล่องด้วย
FedNow เป็นโครงสร้างพื้นฐานการชำระเงินทันทีที่ธนาคารกลางสหรัฐดำเนินงาน ธนาคารและสหกรณ์เครดิตสามารถใช้ระบบนี้โอนเงินระหว่างบัญชีลูกค้าได้ตลอด 24 ชั่วโมงทุกวัน โดยเริ่มให้บริการเมื่อ 20 กรกฎาคม 2023
ผู้บริโภคสมัครใช้ FedNow โดยตรงไม่ได้ สถาบันการเงินที่เข้าร่วมเป็นผู้ให้บริการโอนเงินแก่ลูกค้า
ธนาคารกลางสหรัฐ ระบุว่า FedNow ไม่ใช่เงินหรือสกุลเงินดิจิทัลของธนาคารกลาง (CBDC) แต่เป็นบริการชำระเงินสำหรับสถาบันการเงิน
สเตเบิลคอยน์เป็นสินทรัพย์ดิจิทัลที่ออกแบบให้มูลค่าอิงกับสินทรัพย์อ้างอิง เช่น ดอลลาร์ ซึ่งแตกต่างจาก FedNow ที่เป็นโครงสร้างพื้นฐานรองรับการโอนเงิน
ดังนั้น จึงไม่อาจใช้เพียงอัตราการเพิ่มขึ้นของจำนวนรายการผ่าน FedNow เพื่อตัดสินว่าระบบนี้เหนือกว่าการชำระเงินด้วยสเตเบิลคอยน์ได้ สถิติดังกล่าวไม่รวมปริมาณการชำระเงินด้วยสเตเบิลคอยน์ และไม่มีตัวเลขเปรียบเทียบที่ใช้ขอบเขตและเกณฑ์เดียวกัน
งานวิจัยด้านการชำระเงินที่ธนาคารกลางสหรัฐสาขาแคนซัสซิตีเผยแพร่เมื่อ 16 ตุลาคม แยกประเภทการใช้งานที่อาจเหมาะกับวิธีชำระเงินแต่ละแบบ โดยระบุว่าเครือข่ายชำระเงินทันทีอาจใช้สำหรับการโอนเงินภายในสหรัฐฯ สเตเบิลคอยน์อาจใช้กับการชำระเงินข้ามพรมแดนระหว่างธุรกิจกับธุรกิจและระหว่างบุคคล ส่วนเงินฝากที่แปลงเป็นโทเคนอาจใช้เคลื่อนย้ายเงินทุนข้ามพรมแดนในระดับค้าส่ง
เงินฝากที่แปลงเป็นโทเคอนคือเงินฝากธนาคารที่แสดงในรูปแบบโทเคน งานวิจัยอธิบายการใช้งานที่อาจเหมาะกับแต่ละวิธี แต่ไม่ได้เปรียบเทียบสถิติ FedNow กับปริมาณการชำระเงินด้วยสเตเบิลคอยน์ภายใต้เกณฑ์เดียวกัน


Comment 0