

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


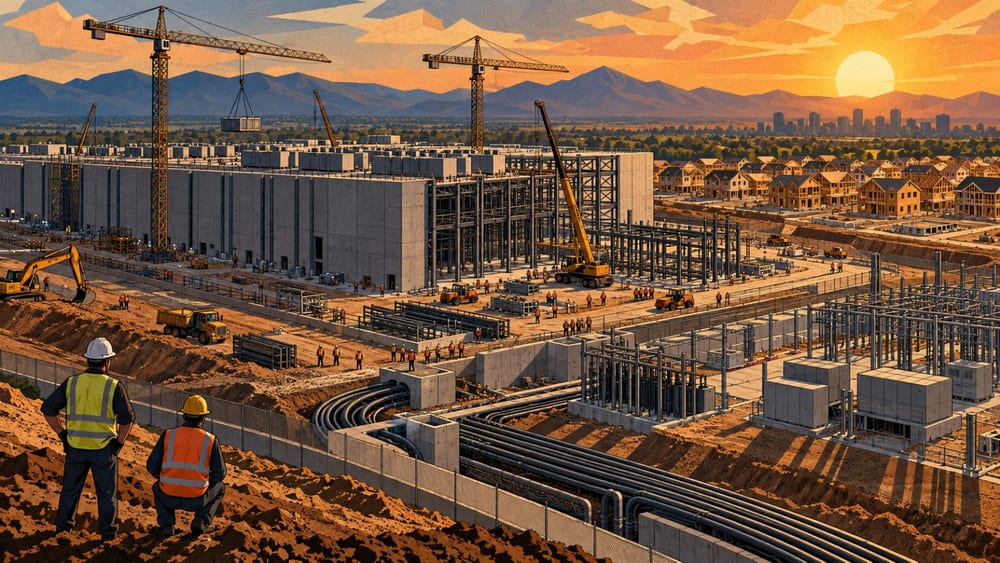
การลงทุนในศูนย์ข้อมูล AI ที่วางแผนไว้ในสหรัฐฯ จะคุ้มทุนได้ก็ต่อเมื่อรายได้จาก AI แตะ 3.5 ล้านล้านดอลลาร์ในปี 2032 หรือคิดเป็น 8.8% ของ GDP สหรัฐฯ ในปีนั้น ใกล้เคียงกับสัดส่วนค่าใช้จ่ายด้านอาหารของผู้บริโภคที่ 9.1%
วอลล์สตรีทเจอร์นัล (The Wall Street Journal: WSJ) รายงานเมื่อวันที่ 3 โดยอ้างการวิเคราะห์ของสเตน ฟาน นีเวอร์เบิร์ก (Stijn Van Nieuwerburgh) ศาสตราจารย์ด้านการเงินจากมหาวิทยาลัยโคลัมเบีย การประเมินนี้อิงแผนก่อสร้างศูนย์ข้อมูลและต้นทุนก่อสร้างเฉลี่ยในปัจจุบัน พร้อมตั้งสมมติฐานว่า GDP ในรูปตัวเงินจะเติบโต 4% ต่อปีและมีแผนบางส่วนถูกยกเลิก นอกจากนี้ยังคำนวณจากกระแสเงินสด 50 เซนต์ต่อรายได้ 1 ดอลลาร์ และผลตอบแทนต่อเงินลงทุนที่นักลงทุนต้องการ 10%
ตัวเลขดังกล่าวไม่ใช่เป้าหมายรายได้ที่บริษัท AI กำหนดไว้ แต่เป็นระดับรายได้ที่ต้องทำให้ได้เพื่อชดเชยการลงทุนโครงสร้างพื้นฐานขนาดใหญ่ภายใต้สมมติฐานหลายข้อ เมื่อใช้เกณฑ์เดียวกัน พลังงานคิดเป็น 5.1% ของ GDP สหรัฐฯ ส่วนการก่อสร้างและคอมพิวเตอร์กับซอฟต์แวร์คิดเป็น 4.4% เท่ากัน และงบกลาโหมอยู่ที่ 2.8%
ราคาประมวลผล AI เป็นปัจจัยสำคัญที่กำหนดว่าจะคืนทุนได้หรือไม่ หากมีศูนย์ข้อมูลเพิ่มขึ้นและการแข่งขันรุนแรงขึ้น ราคาบริการและอัตรากำไรของบริษัทอาจลดลง WSJ ยกกรณีการลงทุนเครือข่ายใยแก้วนำแสงในอดีต โดยราคาระบบส่งข้อมูลระหว่างลอนดอนกับนิวยอร์กลดลง 96% ในช่วงปี 1997-2001 หลังอุปทานเพิ่มและเทคโนโลยีพัฒนา บริษัทใยแก้วนำแสงทางไกลก็ล้มละลาย
อีกด้านหนึ่ง ราคาที่ลดลงอาจกระตุ้นความต้องการและเพิ่มรายได้โดยรวม WSJ รายงานโดยอ้างข้อมูลจากเอพ็อก AI (Epoch AI) ว่าราคาบริการ AI แบบชำระเงินที่มีประสิทธิภาพระดับหนึ่งลดลง 47% ทุกไตรมาสนับตั้งแต่ปี 2023 แต่รายได้ของบริษัท AI ในช่วงเดียวกันกลับเติบโตเร็วกว่า
อย่างไรก็ตาม การใช้งานที่เพิ่มขึ้นไม่ได้หมายความว่าจะยกระดับผลิตภาพและกำไรของบริษัทได้โดยอัตโนมัติ การวิเคราะห์ของคณะนักวิจัยระดับปริญญาเอกจากมหาวิทยาลัยฮาร์วาร์ดที่ WSJ นำเสนอพบว่า นักพัฒนาซอฟต์แวร์ที่ใช้เครื่องมือช่วยจาก AI เขียนโค้ดเพิ่มขึ้น 12% และส่ง pull request เพิ่มขึ้น 5% ส่วนผู้ที่ใช้เอเจนต์ AI ทำได้เพิ่มขึ้น 30% และ 23% ตามลำดับ แต่ยังไม่มีนัยสำคัญทางสถิติว่าโครงการที่เสร็จสมบูรณ์เพิ่มขึ้นอย่างมีประสิทธิผลหรือไม่ อีกทั้งยังต้องใช้เวลามากขึ้นในการตรวจสอบและแก้ไขผลงานที่ AI สร้างขึ้น
แม้ AI จะเพิ่มผลิตภาพ ก็ยังสรุปไม่ได้ว่าผลลัพธ์ดังกล่าวจะส่งต่อไปเป็นรายได้ของบริษัท AI หรือผลตอบแทนของนักลงทุนโดยตรง การวิเคราะห์นี้ชี้ให้เห็นว่าต้องพิจารณาว่าความต้องการใช้บริการแบบชำระเงินและกระแสเงินสดจะเปลี่ยนเป็นการคืนทุนจริงได้หรือไม่ ก่อนหน้านี้ TokenPost เคยรายงานการประเมินเม็ดเงินลงทุนโครงสร้างพื้นฐาน AI และรายได้ที่จำเป็นในปี 2032



ความคิดเห็น 0