

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


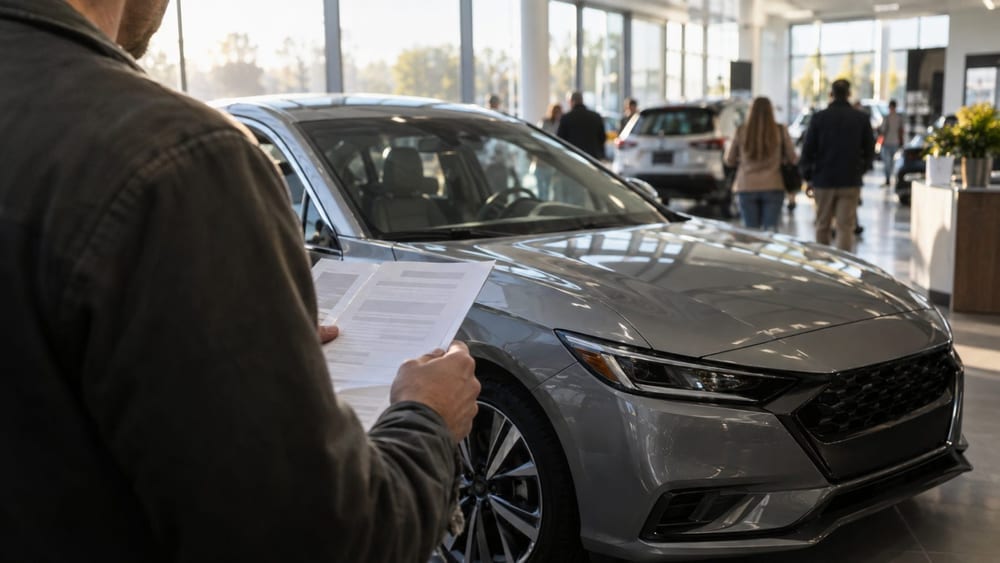
สัดส่วนสินเชื่อรถยนต์ใหม่ในสหรัฐฯ ที่มีระยะเวลาผ่อน 84 เดือนขึ้นไปทำสถิติสูงสุดที่ 25.5% ในไตรมาส 3 ปี 2026 ขณะที่ยอดผ่อนเฉลี่ยเพิ่มเป็น 787 ดอลลาร์ต่อเดือน แม้ขยายเวลาชำระหนี้ ภาระรายเดือนของผู้ซื้อก็ไม่ได้ลดลง
เอ็ดมันด์ส (Edmunds) ระบุในข้อมูลสินเชื่อรถใหม่ประจำไตรมาส 3 ว่า สัดส่วนสินเชื่อระยะ 84 เดือนขึ้นไปสูงกว่า 21.8% ในช่วงเดียวกันของปีก่อน และ 23.9% ในไตรมาสก่อนหน้า ยอดผ่อนเฉลี่ยต่อเดือนเพิ่มจาก 756 ดอลลาร์ในปีก่อนเป็น 787 ดอลลาร์ ส่วนสัดส่วนผู้ซื้อที่จ่ายตั้งแต่ 1,000 ดอลลาร์ต่อเดือนขึ้นไปเพิ่มเป็น 21.2% จาก 19.1% เมื่อหนึ่งปีก่อน
เงินต้นกู้เฉลี่ยอยู่ที่ 44,664 ดอลลาร์ เพิ่มจาก 42,744 ดอลลาร์ในช่วงเดียวกันของปีก่อน ส่วนดอกเบี้ยเฉลี่ยตลอดอายุสินเชื่ออยู่ที่ 9,938 ดอลลาร์ ซึ่งเป็นระดับสูงสุดเป็นประวัติการณ์ อัตราดอกเบี้ยเฉลี่ยยังอยู่ที่ 7.0% ต่อปี เท่ากับปีก่อน ภาระดอกเบี้ยรวมจึงเพิ่มขึ้นจากเงินต้นและระยะเวลาผ่อนที่สูงขึ้น โดยไม่มีการเปลี่ยนแปลงของอัตราดอกเบี้ย
ราคารถยนต์ยังส่งผลต่อขนาดสินเชื่อ เคลลีบลูบุ๊ก (Kelley Blue Book) รายงานว่า ราคาเฉลี่ยที่ซื้อขายจริงของรถใหม่ในสหรัฐฯ เดือนสิงหาคมอยู่ที่ 50,089 ดอลลาร์ เพิ่มขึ้น 1.9% จากช่วงเดียวกันของปีก่อน เมื่อราคารถสูงขึ้น ผู้ซื้ออาจต้องกู้เงินมากขึ้น และผู้ที่ต้องการลดค่างวดรายเดือนอาจเลือกยืดระยะเวลาชำระ
สินเชื่อระยะยาวยังอาจเพิ่มภาระเมื่อต้องขายหรือเปลี่ยนรถ หากมูลค่ารถลดลงเร็วกว่ายอดหนี้ที่ค่อย ๆ ลด ผู้กู้อาจอยู่ในภาวะ 'มูลค่าหนี้สูงกว่ามูลค่ารถ' หรือ negative equity โดยเอ็ดมันด์สประเมินว่า 29.6% ของรถที่นำมาแลกเป็นส่วนหนึ่งของการซื้อรถใหม่ในไตรมาส 2 ปี 2026 อยู่ในภาวะดังกล่าว และมียอดขาดเฉลี่ย 6,884 ดอลลาร์
อย่างไรก็ตาม สัดส่วนสินเชื่อระยะยาวเพียงอย่างเดียวยังไม่เพียงพอที่จะสรุปว่าเกิดวิกฤตการเงินของผู้บริโภค สถาบันวิจัยการเงินผู้บริโภคแห่งธนาคารกลางสหรัฐฯ สาขาฟิลาเดลเฟีย วิเคราะห์ในรายงานเดือนเมษายน 2026 ว่า ยอดสินเชื่อรถยนต์ที่ค้างชำระเกิน 60 วันเพิ่มขึ้น แต่กระแสสินเชื่อที่เพิ่งเข้าสู่สถานะค้างชำระรุนแรงยังค่อนข้างทรงตัว ยอดหนี้ค้างสะสมกับสินเชื่อรายใหม่ที่เริ่มค้างชำระเป็นคนละตัวชี้วัด
สำนักงานวิเคราะห์เศรษฐกิจสหรัฐฯ (BEA) รายงานว่า รายได้ส่วนบุคคลเดือนสิงหาคมเพิ่มขึ้น 0.2% จากเดือนก่อน ขณะที่รายจ่ายเพื่อการบริโภคส่วนบุคคลเพิ่มขึ้น 0.9% แม้อัตราการใช้จ่ายจะสูงกว่าอัตราการเติบโตของรายได้ แต่ยังไม่อาจสรุปได้ว่าความแตกต่างนี้เกิดจากภาระสินเชื่อรถยนต์ ข้อมูลสินเชื่อชุดนี้ชี้ให้เห็นว่าควรพิจารณาเงินต้น ระยะเวลาชำระ และดอกเบี้ยรวมควบคู่กับยอดผ่อนรายเดือน



ความคิดเห็น 0