

 News
 Coin Information
 About us


 Add as a preferred source on Google
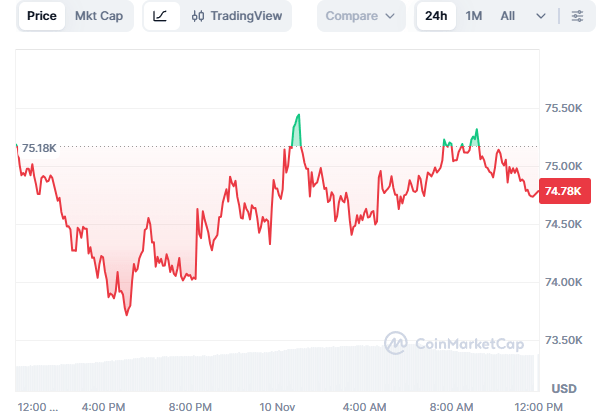
บิตคอยน์(BTC) ปรับตัวลงราว 16% นับตั้งแต่ต้นปี ขณะที่ดัชนี S&P 500 เพิ่มขึ้นราว 10% บลูมเบิร์กรายงานเมื่อวันที่ 10 พ.ย.ว่า ช่วงที่หุ้นสหรัฐฯ ฟื้นตัว บิตคอยน์ปรับขึ้นอย่างจำกัด แต่เมื่อหุ้นอ่อนตัว บิตคอยน์กลับร่วงลงแรงกว่า
บลูมเบิร์กรายงานด้วยว่า ผลตอบแทนของบิตคอยน์ในช่วง 1 เดือนและ 6 เดือนที่ผ่านมายังตามหลังตลาดหุ้นสหรัฐฯ ส่วนต่างของผลตอบแทนในแต่ละช่วงสะท้อนผลการดำเนินงานเปรียบเทียบ แต่ไม่ได้บอกว่าสินทรัพย์ทั้งสองเคลื่อนไหวไปในทิศทางเดียวกันเสมอ
ตลาดออปชันชิคาโก(Cboe) ระบุในบทวิเคราะห์ตลาดเมื่อวันที่ 9 พ.ย.ว่า ดัชนี Nasdaq 100 เพิ่มขึ้น 3.4% และหุ้น 10 ใน 11 กลุ่มอุตสาหกรรมของดัชนี S&P 500 ปรับขึ้น นับเป็นวันที่ตลาดหุ้นสหรัฐฯ ฟื้นตัวเป็นวงกว้าง
วันถัดมา เมื่อตลาดหุ้นสหรัฐฯ กลับมาปรับลดลง บิตคอยน์อ่อนตัวแรงกว่า การเคลื่อนไหวรายวันจึงแสดงรูปแบบที่บิตคอยน์ขึ้นน้อยกว่าเมื่อหุ้นขึ้น และลดลงมากกว่าเมื่อหุ้นปรับตัวลง
ผลตอบแทนสะสมนับตั้งแต่ต้นปีและการเปลี่ยนแปลงรายวันเป็นตัวเลขคนละเกณฑ์ การเห็นทั้งสองรูปแบบเกิดขึ้นพร้อมกันยังไม่เพียงพอที่จะสรุปว่าความสัมพันธ์ระหว่างหุ้นกับบิตคอยน์เปลี่ยนแปลงไปในเชิงโครงสร้าง
กองทุน ETF บิตคอยน์แบบ spot ในสหรัฐฯ ยังมีเงินไหลออก ฟาร์ไซด์ อินเวสเตอร์ส(Farside Investors) ระบุในข้อมูลรวบรวมว่า ช่วง 5 วันทำการระหว่างวันที่ 2–6 พ.ย. มียอดเงินไหลออกสุทธิมากกว่า 1 พันล้านดอลลาร์ (ราว 1.345 ล้านล้านวอน)
ETF แบบ spot ช่วยให้นักลงทุนซื้อขายผลิตภัณฑ์ที่อิงราคาบิตคอยน์ผ่านตลาดหลักทรัพย์ได้โดยไม่ต้องสร้างกระเป๋าเงินดิจิทัลแยกต่างหาก ทั้งนักลงทุนรายย่อยและสถาบันจึงสามารถรับความเสี่ยงจากการเปลี่ยนแปลงราคาบิตคอยน์ผ่าน ETF ได้
เงินไหลออกสุทธิหมายถึงเงินที่ออกจาก ETF ในช่วงเวลาดังกล่าวมีมากกว่าเงินที่ไหลเข้า ส่วนตัวเลขกระแสเงินทุนของ ETF แสดงการเคลื่อนย้ายเงินในผลิตภัณฑ์เหล่านั้น ไม่ได้สะท้อนทิศทางการซื้อขายทั้งหมดในตลาด spot บิตคอยน์ หรือระบุสาเหตุของราคาที่ลดลงโดยตรง
โนเอล แอเชสัน(Noelle Acheson) นักวิเคราะห์ตลาดสินทรัพย์ดิจิทัล กล่าวว่า “เราคุ้นเคยกับการมองบิตคอยน์เป็นตัวแทนของสินทรัพย์เสี่ยง แต่ตอนนี้ไม่เป็นเช่นนั้นแล้ว” คำกล่าวนี้สะท้อนว่าความต้องการลงทุนเพื่อรับความเสี่ยงอาจไม่ได้มุ่งไปที่บิตคอยน์เพียงอย่างเดียว
แอเชสันยกหุ้นที่เกี่ยวข้องกับ AI และหุ้นเติบโตของบริษัทขนาดเล็กในสหรัฐฯ เป็นสินทรัพย์ที่แข่งขันกับบิตคอยน์ โดยอธิบายว่าความต้องการรับความเสี่ยงของนักลงทุนอาจเปลี่ยนไปยังสินทรัพย์อื่น แทนที่จะหายไป
รายงานของบลูมเบิร์กกล่าวถึงอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่สูงขึ้น การบังคับปิดสถานะในตลาดสินทรัพย์ดิจิทัลครั้งใหญ่ และเหตุการณ์แฮ็กไบแนนซ์ ว่าเป็นปัจจัยที่กดดันความเชื่อมั่น ปัจจัยเหล่านี้เป็นตัวแปรตลาดที่แยกจากกระแสเงินทุนของ ETF
รูปแบบการซื้อขายของนักลงทุนสถาบันก็ถูกกล่าวถึงในฐานะปัจจัยแวดล้อม พอล ฮาวเวิร์ด(Paul Howard) ผู้อำนวยการอาวุโสของ Wincent ชี้ว่า การที่สถาบันซื้อบิตคอยน์พร้อมป้องกันความเสี่ยงขาลงด้วยสัญญาฟิวเจอร์สหรือออปชันเกิดขึ้นมากขึ้น หากมีทั้งการซื้อ spot และการทำธุรกรรมเพื่อป้องกันความเสี่ยง ผลของการเข้าร่วมตลาดโดยสถาบันต่อความเคลื่อนไหวของราคาอาจเปลี่ยนไป
ในปี 2018 และ 2022 บิตคอยน์ปรับตัวลงแรงกว่าตลาดหุ้นสหรัฐฯ ในช่วงที่มีการขายสินทรัพย์เสี่ยงและลดการกู้ยืม บลูมเบิร์กยังชี้ว่า แม้บิตคอยน์ทำสถิติสูงสุดตลอดกาลในปี 2025 ผลตอบแทนก็ยังต่ำกว่าตลาดหุ้น
ก่อนหน้านี้ TokenPost รายงานบทวิเคราะห์เกี่ยวกับความหมายของช่วงที่บิตคอยน์ปรับลงเมื่อหุ้นขึ้น และปรับลงตามเมื่อหุ้นลดลงต่อเนื่อง ครั้งนี้มีทั้งช่องว่างของผลตอบแทนนับตั้งแต่ต้นปี การเคลื่อนไหวสวนทางกันในวันที่ 9 และ 10 พ.ย. และเงินไหลออกสุทธิจาก ETF บิตคอยน์แบบ spot ในช่วงต้นเดือน พ.ย.

Comment 0