

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


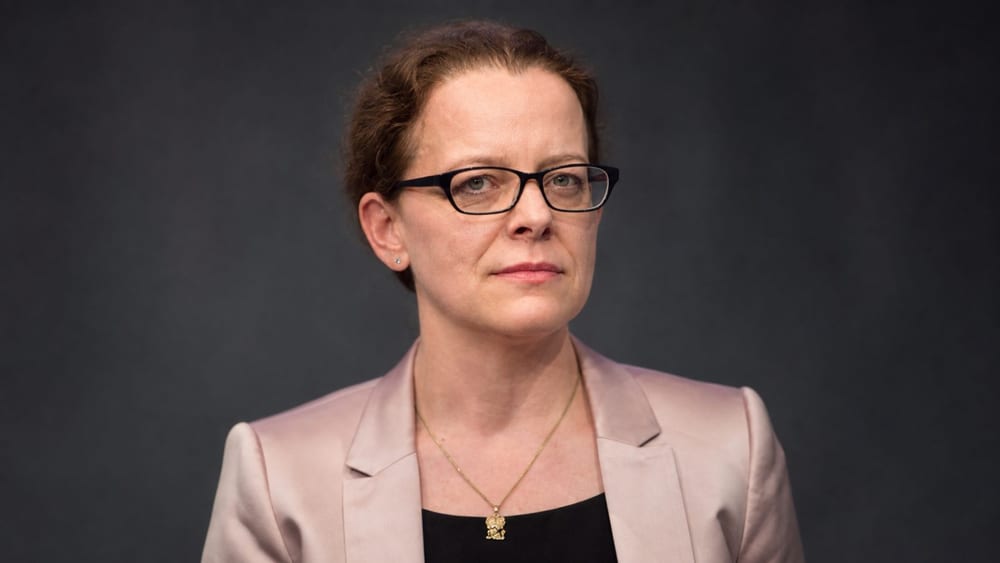
ธนาคารกลางยุโรป (ECB) ประเมินเมื่อเดือนพฤษภาคมว่าไม่มีความจำเป็นต้องใช้ TPI ซึ่งเป็นเครื่องมือซื้อพันธบัตรในตลาดพันธบัตรรัฐบาลยูโรโซน โดยคำกล่าวดังกล่าวเกิดขึ้นในการสัมภาษณ์เดือนพฤษภาคม ไม่ใช่การตัดสินใจนโยบายเดือนกันยายน และแยกจากการตัดสินใจอัตราดอกเบี้ยของ ECB ในเดือนกันยายน
อิซาแบล ชนาเบล(Isabel Schnabel) กรรมการบริหาร ECB กล่าวในการสัมภาษณ์เมื่อวันที่ 21 พฤษภาคมว่า “ไม่คาดว่าจะจำเป็นต้องใช้ TPI” พร้อมอธิบายว่าไม่พบความเคลื่อนไหวที่น่ากังวลในตลาดพันธบัตรรัฐบาลยูโรโซน ECB เปิดเผยบทสัมภาษณ์ดังกล่าวเมื่อวันที่ 26 และบันทึกอย่างเป็นทางการระบุว่าผู้ให้สัมภาษณ์คือชนาเบล ไม่ใช่ออลลี เรห์น
TPI เปิดทางให้ยูโรซิสเต็มเข้าซื้อพันธบัตรรัฐบาลและสินทรัพย์อื่นในตลาดรอง เมื่อภาวะการเงินเสื่อมถอยโดยไม่สามารถอธิบายได้ด้วยปัจจัยพื้นฐานของประเทศใดประเทศหนึ่ง และความเคลื่อนไหวของตลาดที่ไร้ระเบียบส่งผลกระทบรุนแรงต่อการส่งผ่านนโยบายการเงิน ECB อธิบายเมื่อเปิดตัว TPI ในปี 2022 ว่ามีเป้าหมายเพื่อให้การส่งผ่านนโยบายการเงินไปยังประเทศต่าง ๆ ในยูโรโซนเป็นไปอย่างราบรื่น โดยพันธบัตรภาครัฐที่มีอายุคงเหลือ 1-10 ปีเป็นสินทรัพย์หลักที่อยู่ในขอบเขตการซื้อ
TPI ไม่ได้ถูกเปิดใช้งานโดยอัตโนมัติ ECB จะพิจารณาความเคลื่อนไหวของตลาดและตัวชี้วัดการส่งผ่านนโยบายการเงิน คุณสมบัติของประเทศเป้าหมาย รวมถึงความได้สัดส่วนกับเป้าหมายเสถียรภาพราคา ก่อนตัดสินใจ
คุณสมบัติสำคัญรวมถึงการปฏิบัติตามกฎการคลังของสหภาพยุโรป (EU) การไม่มีความไม่สมดุลทางเศรษฐกิจมหภาคที่รุนแรง และความยั่งยืนทางการคลัง ดังนั้น การเพิ่มขึ้นของอัตราผลตอบแทนพันธบัตรรัฐบาลหรือความผันผวนของตลาดเพียงอย่างเดียวจึงไม่ทำให้ TPI ถูกเปิดใช้งานทันที
ECB ยังคงรักษาความพร้อมในการใช้ TPI โดยในแถลงการณ์การตัดสินใจนโยบายการเงินเมื่อวันที่ 10 กันยายน ยังระบุว่า TPI เป็นเครื่องมือสำหรับรับมือกับ “ความเคลื่อนไหวของตลาดที่ไร้ระเบียบและไม่มีเหตุผลรองรับ” ซึ่งคุกคามการส่งผ่านนโยบายการเงินทั่วทั้งยูโรโซน
การเปิดใช้งาน TPI จะขึ้นอยู่กับสถานการณ์ตลาดและตัวชี้วัดเศรษฐกิจ โดยจะพิจารณาทั้งความเคลื่อนไหวของตลาด ฐานะการคลังและเศรษฐกิจมหภาคของประเทศเป้าหมาย ตลอดจนความได้สัดส่วนกับเป้าหมายเสถียรภาพราคา
ในการประชุมวันที่ 10 กันยายน ECB ปรับขึ้นอัตราดอกเบี้ยนโยบายทั้งสามอัตราอัตราละ 25bp โดยปรับอัตราดอกเบี้ยเงินฝากเป็น 2.50% อัตราดอกเบี้ยรีไฟแนนซ์หลักเป็น 2.65% และอัตราดอกเบี้ยเงินกู้ฉุกเฉินเป็น 2.90%
อัตราดอกเบี้ยดังกล่าวมีผลตั้งแต่วันที่ 16 กันยายน ขณะที่เจ้าหน้าที่ ECB คาดการณ์อัตราเงินเฟ้อในยูโรโซนที่ 3.0% ในปี 2026, 2.5% ในปี 2027 และ 2.1% ในปี 2028
ECB ระบุในแถลงการณ์การตัดสินใจเดือนกันยายนว่า ความขัดแย้งในตะวันออกกลางและราคาพลังงานเป็นปัจจัยเสี่ยงต่อเงินเฟ้อ โดยจุดยืนคือการดำเนินนโยบายอัตราดอกเบี้ยและเครื่องมือรักษาเสถียรภาพตลาดจะได้รับการพิจารณาเป็นรายครั้งตามข้อมูลเงินเฟ้อและตลาดการเงิน
ดังนั้น คำกล่าวของชนาเบลในเดือนพฤษภาคมจึงสะท้อนว่า ECB ในเวลานั้นประเมินว่าการส่งผ่านนโยบายการเงินยังไม่ได้รับความเสียหายรุนแรง มากกว่าจะเป็นสัญญาณว่า ECB จะขึ้นดอกเบี้ยและแทรกแซงตลาดพันธบัตรรัฐบาลพร้อมกัน อย่างไรก็ตาม คำกล่าวดังกล่าวเกิดขึ้นก่อนการตัดสินใจนโยบายเดือนกันยายน จึงไม่ควรขยายความว่าเป็นการประเมินสถานการณ์ตลาดหลังจากนั้น
แนวโน้มเงินเฟ้อของ ECB จะเป็นตัวแปรเศรษฐกิจมหภาคสำคัญต่อตลาดการเงินยูโรโซนและตลาดสินทรัพย์เสี่ยงควบคู่ไปกับแนวทางอัตราดอกเบี้ย
การคง TPI ไว้หมายความว่า ECB ยังไม่ได้ยกเลิกเครื่องมือสำหรับรับมือความไม่สงบในตลาด แต่การเปิดใช้งานยังต้องอาศัยทั้งความไม่สงบในตลาดและการผ่านเกณฑ์ด้านการคลังและเศรษฐกิจมหภาคของประเทศเป้าหมาย
ยังไม่พบปฏิกิริยาด้านราคาอย่างเป็นรูปธรรมในตลาดสินทรัพย์ดิจิทัลในประเทศที่เกี่ยวข้องกับคำกล่าวครั้งนี้ การประเมินครั้งต่อไปของ ECB จะพิจารณาจากส่วนต่างอัตราผลตอบแทนพันธบัตร เงื่อนไขการส่งผ่านนโยบายการเงิน และตัวชี้วัดเงินเฟ้อกับการเติบโต
ประเด็นนี้จำเป็นต้องติดตามทั้งการตัดสินใจนโยบายการเงินและช่องทางการส่งผ่านไปยังตลาด โดย ECB ระบุในแถลงการณ์เดือนกันยายนว่าเงินเฟ้อและภาวะตลาดการเงินจะเป็นตัวแปรสำหรับการตัดสินใจนโยบายในระยะต่อไป



ความคิดเห็น 0