

 News
 Coin Information
 About us


 Add as a preferred source on Google
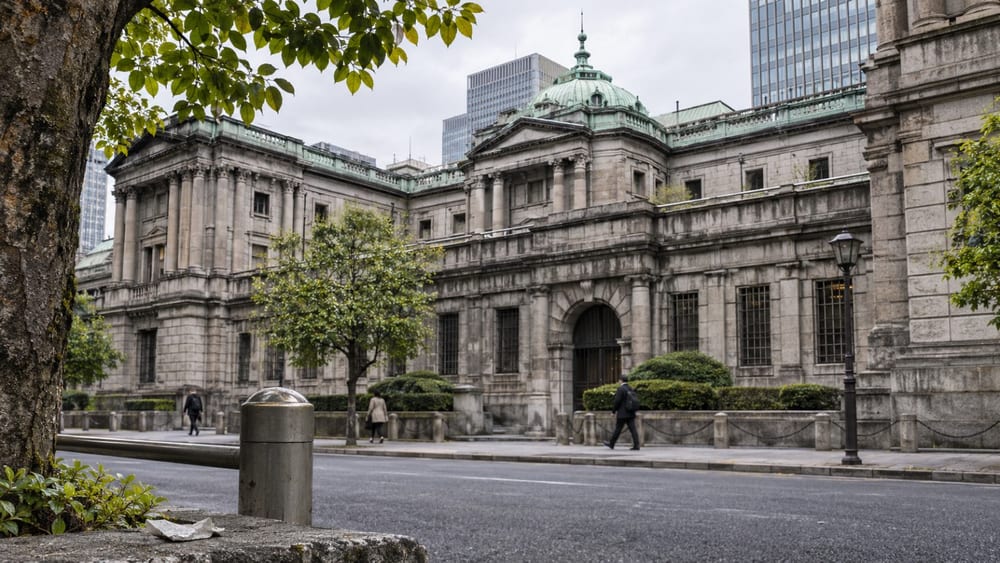
ดุลบัญชีเดินสะพัดเกินดุลของญี่ปุ่นอยู่ที่ราว 2–4% ของ GDP มาประมาณ 40 ปี แต่แหล่งที่มาของดุลเกินดุลเปลี่ยนจากการค้าสินค้าไปเป็นรายได้จากการลงทุนในต่างประเทศ
คาซูโอะ อุเอดะ (Kazuo Ueda) ผู้ว่าการธนาคารกลางญี่ปุ่น (Bank of Japan) กล่าวเมื่อวันที่ 6 ว่า “ดุลบัญชีเดินสะพัดเกินดุลเคลื่อนไหวอยู่ในช่วงประมาณ 2–4% ของ GDP มาเกือบ 40 ปี” ธนาคารกลางญี่ปุ่นเผยแพร่ข้อความสุนทรพจน์เมื่อวันที่ 7 โดยคำกล่าวนี้ชี้ให้เห็นว่าองค์ประกอบของดุลเกินดุลเปลี่ยนไปอย่างเด่นชัด แม้ขนาดโดยรวมจะค่อนข้างคงที่
ดุลการค้าเกินดุลของญี่ปุ่นเคยสูงกว่า 4% ของ GDP ในช่วงกลางทศวรรษ 1980 ก่อนจะพลิกเป็นขาดดุลในเวลาต่อมา ขณะที่ดุลรายได้ปฐมภูมิซึ่งเคยมีขนาดเล็ก กลับเพิ่มขึ้นจนเกิน 6% ของ GDP
การเกินดุลบัญชีเดินสะพัดยังหมายความว่าเงินออมของประเทศมีมากกว่าการลงทุนภายในประเทศ อุเอดะระบุว่า แม้สังคมสูงวัยทำให้เงินออมสุทธิของครัวเรือนลดลง และรัฐบาลยังขาดดุลงบประมาณ แต่บริษัทที่ไม่ใช่สถาบันการเงินมีบทบาทสำคัญในการรักษาดุลเกินดุลภายนอกประเทศ
หลังการลงทุนเฟื่องฟูราวปี 1990 บริษัทญี่ปุ่นลดการลงทุนและเพิ่มเงินออม เมื่อฟองสบู่เศรษฐกิจแตก มูลค่าสินทรัพย์ลดลงแต่หนี้เดิมยังคงอยู่ บริษัทจึงให้ความสำคัญกับการชำระหนี้ ภาคธุรกิจเปลี่ยนจากผู้กู้สุทธิเป็นผู้มีเงินออมสุทธิในช่วงปลายทศวรรษ 1990 และหลังจากนั้นก็ยังมีเงินออมมากกว่าการลงทุน
ราวปี 2011–2012 การลงทุนและการกู้ยืมในประเทศเริ่มเพิ่มขึ้นอีกครั้ง แต่เงินออมส่วนใหญ่ของบริษัทมุ่งไปสู่การลงทุนโดยตรงในต่างประเทศ ตามสถิติกระทรวงการคลังญี่ปุ่นที่ระบุในสุนทรพจน์ การลงทุนโดยตรงในต่างประเทศคิดเป็น 46.5% ของเงินทุนที่ไหลออกจากญี่ปุ่น เทียบกับ 21.0% ในช่วงปี 1996–2011 ผลตอบแทนจากการลงทุนโดยตรงในต่างประเทศยังสูงกว่า 8% ต่อเนื่องเป็นเวลานาน หลังบริษัทปรับโครงสร้างทางการเงิน
กำไรที่บริษัทลูกในต่างประเทศทำได้และเก็บไว้ในประเทศนั้นก็นับเป็นรายได้ปฐมภูมิของบริษัทญี่ปุ่นด้วย หากนำเงินไปลงทุนต่อในประเทศนั้น ก็จะบันทึกเป็นการลงทุนโดยตรงในต่างประเทศ ด้วยเหตุนี้ รายได้ที่เกิดขึ้นในต่างประเทศจึงสะท้อนในดุลบัญชีเดินสะพัดได้ แม้ไม่ได้ส่งเงินกลับญี่ปุ่น
อุเอดะกล่าวว่าแนวโน้มประชากรลดลงซึ่งทำให้ความคาดหวังต่อการเติบโตในประเทศลดลง อาจเป็นปัจจัยหนึ่งที่เร่งให้เกิดการลงทุนในต่างประเทศ อย่างไรก็ตาม เขาเห็นว่าการลดการลงทุนของบริษัทในช่วงทศวรรษ 1990–2000 อธิบายด้วยการขาดแคลนแรงงานในเวลานั้นเพียงอย่างเดียวได้ยาก ส่วนงานวิจัยปี 2025 ของนาโอฮิสะ ฮิราคาตะ (Naohisa Hirakata) และมิตสึรุ คาตากิริ (Mitsuru Katagiri) ระบุว่า การเปลี่ยนแปลงของประชากรและการตัดสินใจลงทุนโดยตรงในต่างประเทศของบริษัทข้ามชาติเป็นช่องทางสำคัญที่ใช้อธิบายกระแสเงินทุนระยะยาว
ผลสำรวจพฤติกรรมธุรกิจปี 2024 ของธนาคารกลางญี่ปุ่นครอบคลุมบริษัทที่ไม่ใช่สถาบันการเงินราว 2,500 แห่ง อุเอดะกล่าวว่า มากกว่า 70% ระบุว่าได้ลงทุนในเครื่องจักรและอุปกรณ์ภายในประเทศอย่างแข็งขันกว่าก่อนหน้าในช่วงปี 2023–2024 โดยเหตุผลที่ถูกกล่าวถึงมากที่สุดคือการรับมือกับการขาดแคลนแรงงาน
กองทุนการเงินระหว่างประเทศ (IMF) ประเมินในรายงานการปรึกษาหารือประจำปีเกี่ยวกับญี่ปุ่นที่เผยแพร่เมื่อเดือนเมษายน 2026 ว่า ดุลบัญชีเดินสะพัดเกินดุลในปีนั้นจะยังแข็งแกร่ง โดยอิงจากรายได้สุทธิจากสินทรัพย์ในต่างประเทศ ส่วนในระยะกลาง IMF คาดว่าดุลเกินดุลจะลดลงบ้างเมื่อผลตอบแทนจากสินทรัพย์ต่างประเทศกลับสู่ระดับปกติ
ข้อมูลชั่วคราวด้านดุลการชำระเงินที่กระทรวงการคลังญี่ปุ่นเผยแพร่เมื่อวันที่ 10 ระบุว่า ดุลบัญชีเดินสะพัดเกินดุลในเดือนกันยายน 2026 อยู่ที่ 2.3723 ล้านล้านเยน ลดลง 2.0035 ล้านล้านเยนจากเดือนเดียวกันของปีก่อน ส่วนดุลรายได้ปฐมภูมิเกินดุล 3.5535 ล้านล้านเยน ลดลง 1.3212 ล้านล้านเยน กระทรวงระบุว่าการลดลงของดุลรายได้ปฐมภูมิเป็นหนึ่งในปัจจัยที่ทำให้ดุลบัญชีเดินสะพัดลดลง ตัวเลขนี้เป็นข้อมูลชั่วคราวของเดือนเดียว จึงมีช่วงเวลาการรวบรวมข้อมูลต่างจากแนวโน้มระยะยาวที่อุเอดะกล่าวถึง

Comment 0