

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


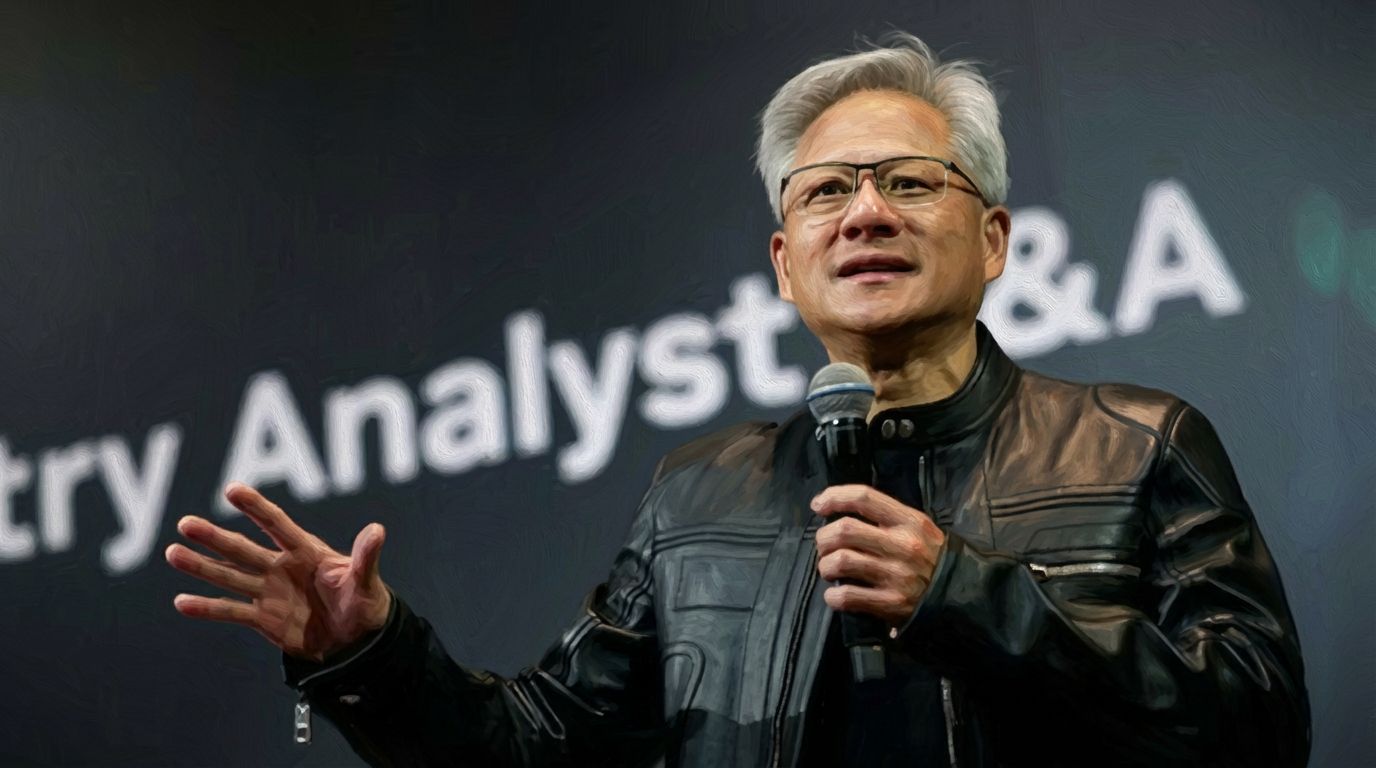
เจนเซน หวง(Jensen Huang) ซีอีโอของเอ็นวิเดีย($NVDA) วิจารณ์แผนลงทุนดาต้าเซ็นเตอร์ที่ล่าช้าของผู้ให้บริการคลาวด์รายใหญ่ พร้อมระบุว่า ‘นีโอคลาวด์’ ซึ่งให้บริการคลาวด์เฉพาะด้านปัญญาประดิษฐ์(AI) สามารถช่วยเติมเต็มช่องว่างด้านโครงสร้างพื้นฐานได้
หวงกล่าวในงาน ‘All-In Summit’ ซึ่งจัดขึ้นระหว่างวันที่ 13-15 กันยายนที่ลอสแอนเจลิส สหรัฐฯ ว่าไฮเปอร์สเกลเลอร์อย่างอเมซอน($AMZN) ไมโครซอฟท์($MSFT) กูเกิล และเมตา($META) มักจัดทำแผนขยายดาต้าเซ็นเตอร์เพียงปีละครั้ง โดยกำหนดการจัดงานระบุไว้ในหน้าอย่างเป็นทางการของ All-In
คริปโต บรีฟฟิง(Crypto Briefing) รายงานว่า เจนเซน หวงกล่าวว่า “เมื่อพิจารณาจากความเร็วของการเปลี่ยนแปลงด้านความต้องการ AI แผนลักษณะนี้จึงผิดพลาดเกือบตลอดเวลา” ประเด็นสำคัญของคำกล่าวอยู่ที่ความเร็วในการตัดสินใจเพื่อรับมือกับการเปลี่ยนแปลง มากกว่าขนาดรวมของดาต้าเซ็นเตอร์
ไฮเปอร์สเกลเลอร์ต้องประสานงานด้านไฟฟ้า ที่ดิน กำหนดการก่อสร้าง และเครือข่ายทั่วโลกพร้อมกัน ขณะที่นีโอคลาวด์สามารถมุ่งเน้นพื้นที่หรือภาระงาน AI เฉพาะด้าน ทำให้มีโอกาสจัดหาความจุเซิร์ฟเวอร์ได้รวดเร็วกว่าในบางกรณี
หวงระบุว่านีโอคลาวด์ไม่ใช่ผู้ทดแทนไฮเปอร์สเกลเลอร์ แต่เป็นผู้ให้บริการเสริม โดยอาจรับผิดชอบงานที่ไม่จำเป็นต้องใช้โครงสร้างพื้นฐานระดับโลก เช่น บริการอนุมานในระดับภูมิภาค การติดตั้งระบบที่เอดจ์ และการฝึกโมเดล AI เฉพาะด้าน
เขายังกล่าวถึงความเป็นไปได้ว่า ในระยะยาวอาจมีผู้ให้บริการนีโอคลาวด์ 50 ราย 100 ราย หรือมากถึง 1,000 รายรวมกันเป็นเครือข่ายประมวลผล AI แบบกระจายตัว ทั้งจำนวน ‘50, 100 และ 1,000 ราย’ รวมถึงคำกล่าวว่า “ผิดพลาดเกือบตลอดเวลา” ปรากฏในรายงานต้นฉบับของคริปโต บรีฟฟิง ขณะที่วิดีโอทางการฉบับเต็มของช่วงดังกล่าวยังไม่สามารถตรวจสอบได้จากการค้นหาแบบเปิด
นีโอคลาวด์หมายถึงผู้ให้บริการคลาวด์ที่เชี่ยวชาญด้านการประมวลผลด้วย GPU สำหรับการฝึกและการอนุมาน AI เอกสารของผู้ให้บริการคลาวด์ GPU รายหนึ่งที่ยื่นต่อสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ(SEC) อธิบายรูปแบบธุรกิจนีโอคลาวด์ว่าเน้นการประมวลผลด้วย GPU ที่มีความหนาแน่นสูงและความหน่วงต่ำ
การลงทุนโครงสร้างพื้นฐาน AI ที่เพิ่มขึ้นเป็นฉากหลังของข้อถกเถียงเรื่องนีโอคลาวด์ เอสแอนด์พี โกลบอล เรตติงส์(S&P Global Ratings) คาดการณ์ว่าการใช้จ่ายลงทุนของไฮเปอร์สเกลเลอร์ 6 รายอาจเกิน 1.3 ล้านล้านดอลลาร์(ประมาณ 47 ล้านล้านบาท)ในปี 2027
เอสแอนด์พี โกลบอล เรตติงส์ยังวิเคราะห์ว่า กระแสเงินสดอิสระของบริษัทเหล่านี้อาจติดลบในปี 2026 และ 2027 พร้อมระบุว่าโครงสร้างทางการเงินหลายรูปแบบ เช่น หนี้ สัญญาเช่า และการค้ำประกัน อาจถูกนำมาใช้เป็นแหล่งเงินทุนสำหรับการลงทุนดาต้าเซ็นเตอร์
โกลด์แมน แซคส์ รีเสิร์ช(Goldman Sachs Research) ประเมินการใช้จ่ายลงทุนของบริษัทเทคโนโลยีรายใหญ่ในปี 2026 ไว้ที่ประมาณ 800,000 ล้านดอลลาร์(ประมาณ 28.8 ล้านล้านบาท) อย่างไรก็ตาม ตัวเลขดังกล่าวมีขอบเขตไม่เหมือนกับการลงทุนโครงสร้างพื้นฐาน AI ทั้งหมด จึงไม่สามารถนำไปเปรียบเทียบโดยตรงกับตัวเลขคาดการณ์ของเอสแอนด์พี โกลบอล เรตติงส์ได้
การลงทุนขนาดใหญ่ยังเผชิญข้อจำกัดทางกายภาพ มูดี้ส์(Moody’s) มองว่าการใช้จ่ายลงทุนของไฮเปอร์สเกลเลอร์สหรัฐฯ ในปี 2026 อาจแตะ 700,000 ล้านดอลลาร์(ประมาณ 25.2 ล้านล้านบาท) แต่ดาต้าเซ็นเตอร์ต้องใช้เวลา 12-24 เดือนนับจากการลงทุนระยะแรกจนเริ่มสร้างรายได้ และการขาดแคลนไฟฟ้าอาจจำกัดการเพิ่มความจุ AI
นีโอคลาวด์เองไม่ใช่ธุรกิจที่ดำเนินการได้เพียงแค่จัดหา GPU การเชื่อมต่อโครงข่ายไฟฟ้า ที่ดิน ระบบทำความเย็น เงินทุน และการหาลูกค้าล้วนเป็นองค์ประกอบสำคัญ ความเร็วในการขยายธุรกิจจึงขึ้นอยู่กับความสามารถในการจัดการปัจจัยเหล่านี้ให้เกิดขึ้นพร้อมกัน
ในตลาดมีความเห็นที่มองคำกล่าวของหวงเป็นสัญญาณเชิงบวกต่ออุตสาหกรรมนีโอคลาวด์ ผู้ใช้งานโซเชียลมีเดียบางส่วนระบุว่า ผู้ให้บริการเหล่านี้อาจจัดหาที่ดิน ไฟฟ้า และโครงสร้างอาคารดาต้าเซ็นเตอร์ในระดับภูมิภาคได้รวดเร็วกว่าบริษัทไฮเปอร์สเกลเลอร์ อย่างไรก็ตาม ความเห็นดังกล่าวยังไม่ใช่หลักฐานยืนยันความสามารถในการทำกำไรหรือการอยู่รอดระยะยาวของผู้ให้บริการนีโอคลาวด์
รูปแบบการแข่งขันระหว่างนีโอคลาวด์กับผู้ให้บริการคลาวด์รายใหญ่จึงมีข้อจำกัด โดยแนวคิดของหวงเน้นบทบาทเสริมในพื้นที่ที่มีความต้องการอนุมานเฉพาะ หรือการฝึกโมเดลที่มีเงื่อนไขชัดเจน มากกว่าการทดแทนบริการคลาวด์ทั่วไปทั่วโลกทั้งหมด
การวิเคราะห์ก่อนหน้านี้ระบุว่า บริษัทนีโอคลาวด์ต้องเปลี่ยน GPU ดาต้าเซ็นเตอร์ และความจุไฟฟ้าให้เป็นความจุประมวลผล จึงจะรับรู้รายได้ได้ โครงสร้างตลาดดังกล่าวสะท้อนว่า การเติบโตของนีโอคลาวด์จะขึ้นอยู่กับการเปลี่ยน GPU ไฟฟ้า เงินทุน และสัญญาลูกค้าให้เป็นบริการที่ทำกำไรได้ มากกว่าการจัดหา GPU เพียงอย่างเดียว



ความคิดเห็น 0