

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


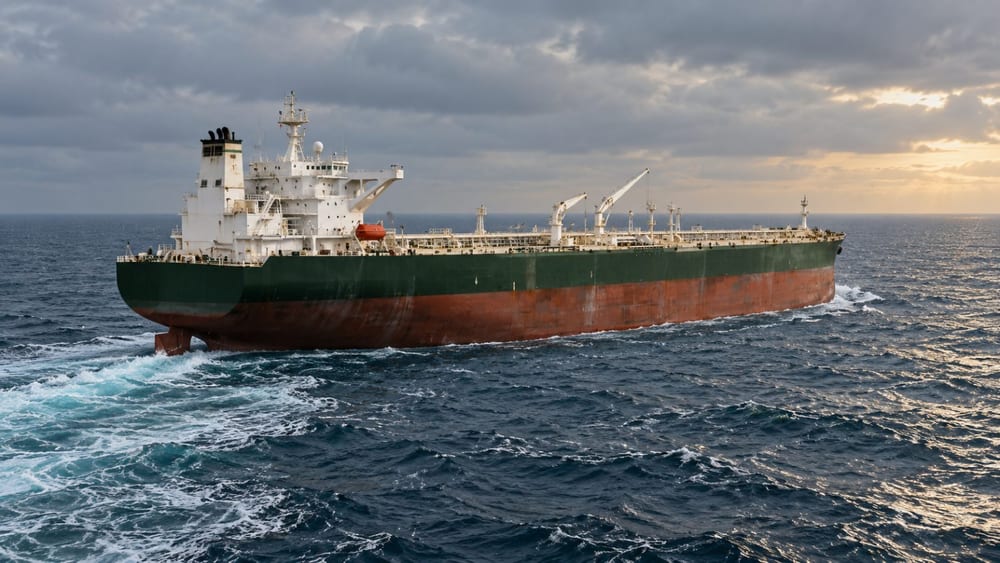
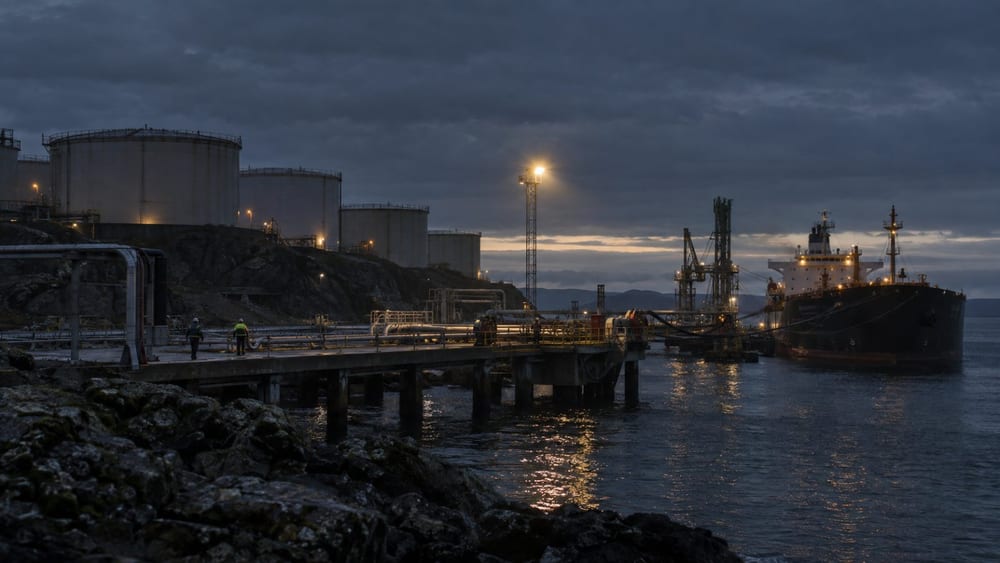
ค่าระวางเรือบรรทุกน้ำมันดิบขนาดใหญ่พิเศษจากชายฝั่งอ่าวสหรัฐฯ ไปจีนลดลงเล็กน้อยจากระดับสูงสุดเป็นประวัติการณ์ แต่ยังอยู่ในช่วงกว่า 630,000 ดอลลาร์ต่อวัน ณ วันที่ 9 ตุลาคม
รายงานเรือบรรทุกน้ำมันประจำสัปดาห์ที่ 41 ของปี 2026 จากตลาดหลักทรัพย์บอลติก (Baltic Exchange) ระบุว่า รายได้ต่อวันตามเกณฑ์ TCE สำหรับการเดินทางไปกลับในเส้นทางชายฝั่งอ่าวสหรัฐฯ-จีน (TD22) อยู่ที่ 637,675 ดอลลาร์ (ประมาณ 855 ล้านบาท) เมื่อวันที่ 8 ตุลาคม ส่วนรอยเตอร์ (Reuters) รายงานว่า วันถัดมาตัวเลขอยู่ที่ 634,974 ดอลลาร์ (ประมาณ 852 ล้านบาท) ลดลง 2,701 ดอลลาร์ในหนึ่งวัน หรือราว 0.4% จากระดับสูงสุด
TCE คือดัชนีที่คำนวณค่าระวางเดินเรือเป็นรายได้ต่อวัน โดยคำนึงถึงระยะเวลาการเดินทางไปกลับ ตัวเลขนี้แตกต่างจากมูลค่าสัญญาเช่าเรือจริง ในรายงานฉบับเดียวกัน ตลาดหลักทรัพย์บอลติกระบุค่าระวางเดินทางไปกลับในเส้นทาง TD22 ไว้ที่ 79,611,111 ดอลลาร์ (ประมาณ 10,670 ล้านบาท)
รอยเตอร์รายงานโดยอ้างความเห็นของผู้ค้าน้ำมันดิบและนายหน้าเรือว่า ค่าระวางที่สูงทำให้น้ำมันดิบจากสหรัฐฯ เป็นทางเลือกที่สร้างภาระให้โรงกลั่นในเอเชีย และบางรายกำลังพิจารณาน้ำมันจากตะวันออกกลางและอเมริกากลางกับอเมริกาใต้เป็นทางเลือกอื่น
ปัจจัยที่ถูกกล่าวถึงเบื้องหลังค่าระวางที่เพิ่มขึ้น ได้แก่ การหยุดชะงักของการขนส่งที่เกี่ยวข้องกับช่องแคบฮอร์มุซและจำนวนเรือที่พร้อมให้บริการลดลง จุน โก (Juni Go) หัวหน้านักวิเคราะห์น้ำมันดิบของสปาร์ตา คอมโมดิตีส์ (Sparta Commodities) กล่าวตามรายงานของรอยเตอร์ว่า ค่าระวางเรือ VLCC ในเส้นทางชายฝั่งอ่าวสหรัฐฯ-เอเชียและฟูไจราห์-เอเชียเพิ่มขึ้นกว่า 300% ตั้งแต่กลางเดือนสิงหาคม เขาระบุว่าการถ่ายโอนน้ำมันระหว่างเรือเพื่อหลีกเลี่ยงการปิดช่องแคบ และการขนส่งน้ำมันจากมหาสมุทรแอตแลนติกไปยังตะวันออกไกลที่เพิ่มขึ้น เป็นปัจจัยเบื้องหลังการพุ่งขึ้น
ตัวเลขนี้แสดงค่าระวางเฉพาะเส้นทางชายฝั่งอ่าวสหรัฐฯ-จีน สำหรับสัปดาห์เดียวกัน TCE ต่อวันในเส้นทางอ่าวโอมาน-จีน (TD34) ซึ่งตลาดหลักทรัพย์บอลติกเก็บข้อมูลไว้ อยู่ที่ 912,660 ดอลลาร์ (ประมาณ 1,223 ล้านบาท) ทั้งสองเส้นทางมีท่าเรือต้นทางและเส้นทางเดินเรือต่างกัน จึงไม่สามารถใช้ตัวเลขเพียงอย่างเดียวเปรียบเทียบระดับค่าระวางโดยรวมได้
การที่ค่าระวางรายวันลดลงเล็กน้อยจากระดับสูงสุดยังไม่เพียงพอที่จะสรุปว่าอุปสงค์น้ำมันดิบสหรัฐฯ ในเอเชียฟื้นตัวแล้ว ดัชนีค่าระวางของตลาดหลักทรัพย์บอลติกไม่ได้แสดงปริมาณการซื้อจริงหรือการเปลี่ยนแปลงการนำเข้าในแต่ละเส้นทาง ก่อนหน้านี้มีรายงานเกี่ยวกับการเพิ่มขึ้นของค่าระวางเรือบรรทุกน้ำมันจากความเสี่ยงด้านการขนส่งในตะวันออกกลางและการเปลี่ยนแปลงเส้นทางขนส่งน้ำมัน


ความคิดเห็น 0