

 ข่าว
 ข้อมูลเหรียญ
 แนะนำสื่อ


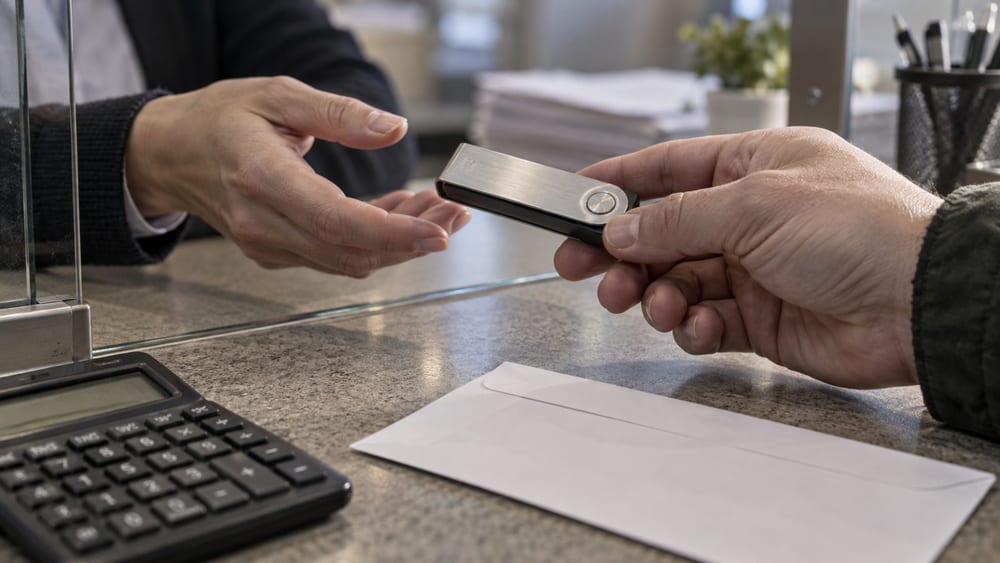
ฮัน ดงฮุน สส.อิสระ เรียกร้องให้เลื่อนการจัดเก็บภาษีสินทรัพย์ดิจิทัล ซึ่งมีกำหนดเริ่มวันที่ 1 มกราคม 2027 ออกไปอีก โดยระบุว่าการเริ่มจัดเก็บภาษีทั้งที่ยังติดตามธุรกรรมผ่านตลาดซื้อขายต่างประเทศและกระเป๋าเงินส่วนตัวได้ไม่เพียงพอ อาจก่อให้เกิดปัญหาความเป็นธรรมเมื่อเทียบกับผู้ใช้งานตลาดซื้อขายในประเทศ
บล็อกมีเดียรายงานว่า ฮัน ดงฮุนโพสต์บนเฟซบุ๊กเมื่อวันที่ 15 ว่า “ภาษีสินทรัพย์ดิจิทัลที่ผมผลักดันให้เลื่อนออกไปตอนดำรงตำแหน่งหัวหน้าพรรคพลังประชาชนกำลังใกล้เข้ามา” พร้อมระบุว่า “ตลอด 2 ปีที่ผ่านมาเกิดเรื่องขึ้นมากมาย แต่ก็ยังต้องชี้อีกครั้งว่า การเตรียมความพร้อมด้านภาษียังไม่เสร็จสิ้น”
ฮัน ดงฮุนชี้ว่า หน่วยงานจัดเก็บภาษีติดตามธุรกรรมที่ผู้ใช้งานส่งสินทรัพย์ดิจิทัลจากตลาดซื้อขายในประเทศไปยังบัญชีของตนเองในตลาดซื้อขายต่างประเทศหรือกระเป๋าเงินส่วนตัวได้ยาก เขากล่าวว่า “การที่ประชาชนส่งเหรียญจากตลาดซื้อขายในประเทศไปยังบัญชีของตนเองในตลาดซื้อขายต่างประเทศหรือกระเป๋าเงินส่วนตัว ล้วนเป็นสิ่งที่ถูกกฎหมาย” และ “แทบเป็นไปไม่ได้ที่จะติดตามทั้งหมดว่าหลังจากนั้นถูกส่งไปที่ใด”
ตลาดซื้อขายต่างประเทศและกระเป๋าเงินส่วนตัวเป็นช่องทางที่สินทรัพย์เคลื่อนย้ายนอกตลาดซื้อขายในประเทศ หากธุรกรรมผ่านหลายแพลตฟอร์มและกระเป๋าเงิน การเชื่อมโยงช่วงเวลาซื้อและต้นทุนการซื้อเข้ากับข้อมูลภาษีชุดเดียวอาจมีความซับซ้อน
ฮัน ดงฮุนยังตั้งคำถามถึงขอบเขตการใช้ระบบแลกเปลี่ยนข้อมูลอัตโนมัติด้านสินทรัพย์ดิจิทัล หรือ CARF โดยกล่าวว่า “ขนาดธุรกรรมสินทรัพย์ดิจิทัลที่ CARF ครอบคลุมได้ยังไม่ถึง 20%” พร้อมระบุว่าแต่ละประเทศเริ่มแลกเปลี่ยนข้อมูลในช่วงเวลาที่แตกต่างกัน
CARF เป็นระบบสำหรับแลกเปลี่ยนข้อมูลธุรกรรมสินทรัพย์ดิจิทัลระหว่างประเทศโดยอัตโนมัติ ฮัน ดงฮุนระบุว่า หากช่วงเวลาเริ่มใช้และขอบเขตสินทรัพย์ที่ครอบคลุมแตกต่างกันในแต่ละประเทศ อาจทำให้เกิดช่องว่างในการนำข้อมูลธุรกรรมต่างประเทศมาใช้จัดเก็บภาษี
เขายังแสดงความกังวลว่า หลังเริ่มจัดเก็บภาษี เงินทุนอาจย้ายไปยังตลาดซื้อขายต่างประเทศหรือกระเป๋าเงินส่วนตัว โดยกล่าวว่านักลงทุนที่คาดว่าจะมีกำไรต่อปีเกิน 2.5 ล้านวอนอาจย้ายสินทรัพย์ออกไปต่างประเทศ ซึ่งอาจทำให้เกิดปัญหาความเป็นธรรมทางภาษีระหว่างผู้ใช้ตลาดซื้อขายในประเทศกับผู้ใช้ตลาดซื้อขายต่างประเทศและกระเป๋าเงินส่วนตัว
ฮัน ดงฮุนยังยกประเด็นการใช้เกณฑ์ภาษีที่แตกต่างกันกับหุ้น อสังหาริมทรัพย์ และสินทรัพย์ดิจิทัล โดยกล่าวว่า “หากรายได้ที่ได้มาโดยไม่ต้องทำงานถือเป็น ‘รายได้จากทรัพย์สิน’ ก็ไม่มีเหตุผลที่ภาษีอสังหาริมทรัพย์จะต่างจากภาษีหุ้น และรายได้จากตลาดหุ้นในประเทศก็ไม่มีเหตุผลที่จะต่างจากรายได้จากตลาดหุ้นสหรัฐฯ หรือรายได้จากเหรียญ”
ในประเด็นคำร้องผ่านระบบคำร้องที่ประชาชนร่วมลงชื่อได้ของรัฐสภา มีการระบุว่าคำร้องขอเลื่อนการจัดเก็บภาษีถูกยื่นขึ้นในปีนี้ ผู้ลงชื่อสนับสนุนคำร้องให้เลื่อนภาษีสินทรัพย์ดิจิทัลออกไป 2 ปี มีจำนวน 40,336 คนตามยอดเปิดเผยของรัฐสภา ณ วันที่ 11 กันยายน
รัฐบาลมีจุดยืนว่าจะคงกำหนดการจัดเก็บภาษีตามแผน อี ฮยองอิล ผู้ได้รับการเสนอชื่อเป็นรองนายกรัฐมนตรีฝ่ายเศรษฐกิจและรัฐมนตรีว่าการกระทรวงเศรษฐกิจและการคลัง ระบุในคำตอบเป็นลายลักษณ์อักษรต่อรัฐสภาว่า การเริ่มจัดเก็บภาษีสินทรัพย์ดิจิทัลตั้งแต่ปี 2027 ตามหลักการจัดเก็บภาษีเป็นแนวทางที่เหมาะสม
ภายใต้ระบบปัจจุบัน รายได้จากการโอนหรือให้ยืมสินทรัพย์ดิจิทัลหลังวันที่ 1 มกราคม 2027 จะถูกจัดเป็นรายได้ประเภทอื่นและแยกคำนวณภาษี โดยหักค่าใช้จ่ายพื้นฐาน 2.5 ล้านวอนจากกำไรขาดทุนรายปี แล้วใช้อัตราภาษีเงินได้ 20% เมื่อรวมภาษีเงินได้ท้องถิ่น อัตราภาษีรวมจะอยู่ที่ 22%
การยื่นแบบครั้งแรกสำหรับรายได้ที่เกิดขึ้นในปี 2027 มีกำหนดดำเนินการในเดือนพฤษภาคม 2028 กรมสรรพากรระบุในแนวทางการจัดเก็บภาษีที่เกี่ยวข้องว่า จะคำนวณจากมูลค่าการโอนหักต้นทุนการซื้อและค่าใช้จ่ายที่จำเป็น จากนั้นจึงใช้ค่าลดหย่อนพื้นฐาน
สำหรับสินทรัพย์ดิจิทัลที่ถือครองก่อนเริ่มใช้ภาษี จะยอมรับมูลค่าตลาด ณ วันที่ 31 ธันวาคม 2026 หรือราคาซื้อจริง โดยใช้จำนวนที่สูงกว่าเป็นต้นทุนการซื้อ ประเด็นเชิงปฏิบัติที่ยังต้องติดตามคือการตรวจสอบต้นทุนการซื้อของสินทรัพย์ที่ผ่านตลาดซื้อขายต่างประเทศและกระเป๋าเงินส่วนตัว
ภาคอุตสาหกรรมเห็นว่าควรแยกพิจารณาความจำเป็นในการจัดเก็บภาษีออกจากความเป็นไปได้ในการดำเนินระบบปัจจุบัน สมาคมร่วมของตลาดซื้อขายสินทรัพย์ดิจิทัล หรือ DAXA ระบุว่า โครงสร้างพื้นฐานสำหรับคำนวณและตรวจสอบต้นทุนการซื้อ การแลกเปลี่ยนข้อมูลกับผู้ให้บริการต่างประเทศ และเกณฑ์ภาษีตามประเภทธุรกรรมยังจัดทำไม่เพียงพอ
ควอน ซึงกึน นักวิจัยอาวุโสจากสถาบันยออีโด ระบุในรายงานว่า “เมื่อพิจารณาว่าตลาดสินทรัพย์ดิจิทัลเติบโตจนมีขนาดใกล้เคียงตลาดสินทรัพย์ในระบบแล้ว จึงจำเป็นต้องมีกฎเกณฑ์และการจัดเก็บภาษีที่สอดคล้องกัน” ความเห็นดังกล่าวยอมรับหลักการจัดเก็บภาษี แต่ชี้ว่าระดับการเตรียมระบบจะเป็นตัวกำหนดความเป็นไปได้ในการเริ่มใช้
ในรัฐสภายังเหลือการพิจารณาร่างกฎหมายและคำร้องขอเลื่อนการจัดเก็บภาษี เช่นเดียวกับที่มีรายงานก่อนหน้านี้ จอง ซองกุก สส.จากพรรคพลังประชาชนได้เสนอร่างแก้ไขกฎหมายภาษีเงินได้เพื่อเลื่อนการเริ่มใช้ไปเป็นวันที่ 1 มกราคม 2030
ผลการพิจารณาของรัฐสภาและการประกาศเกณฑ์รายละเอียดจากกรมสรรพากรภายในปีนี้ยังเป็นขั้นตอนที่อาจส่งผลต่อกำหนดการจัดเก็บภาษีสินทรัพย์ดิจิทัลในปี 2027


ความคิดเห็น 0