

 News
 Coin Information
 About us


 Add as a preferred source on Google
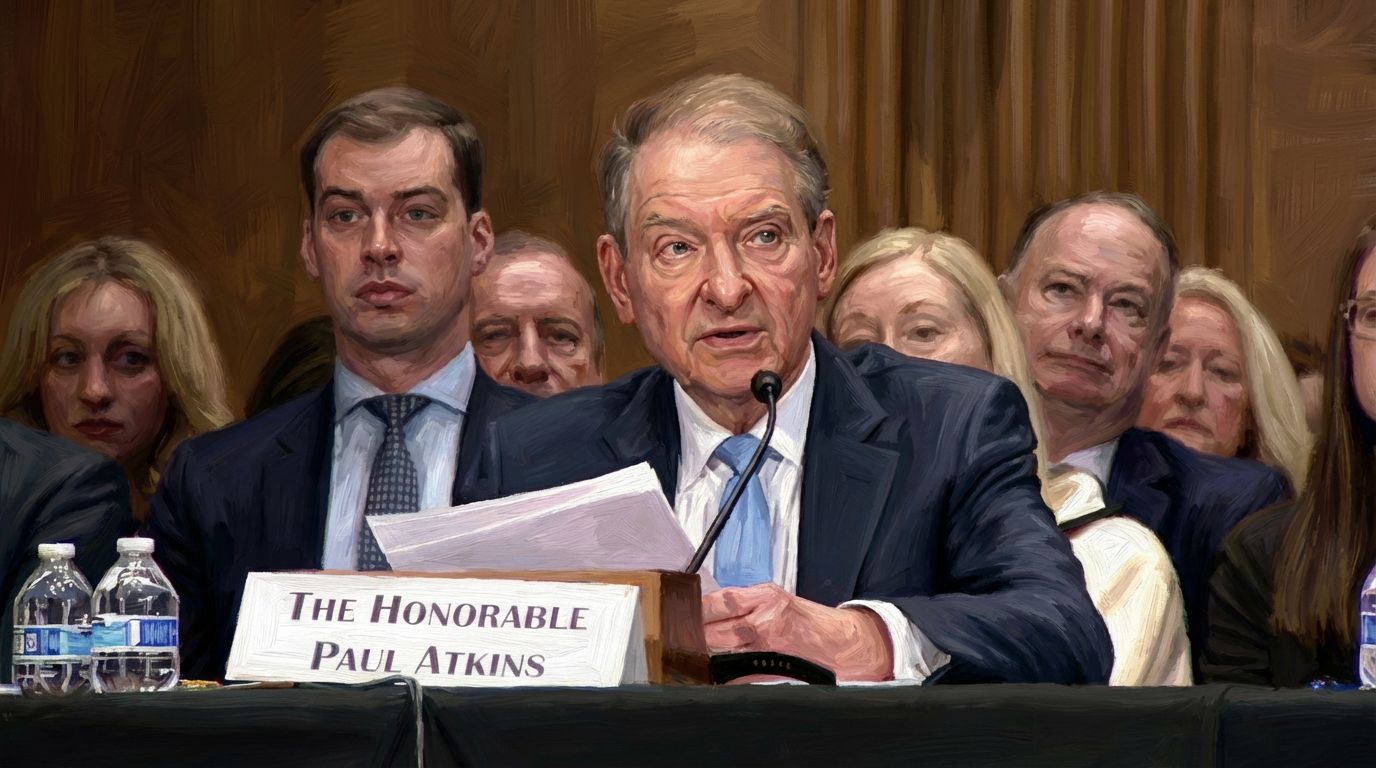
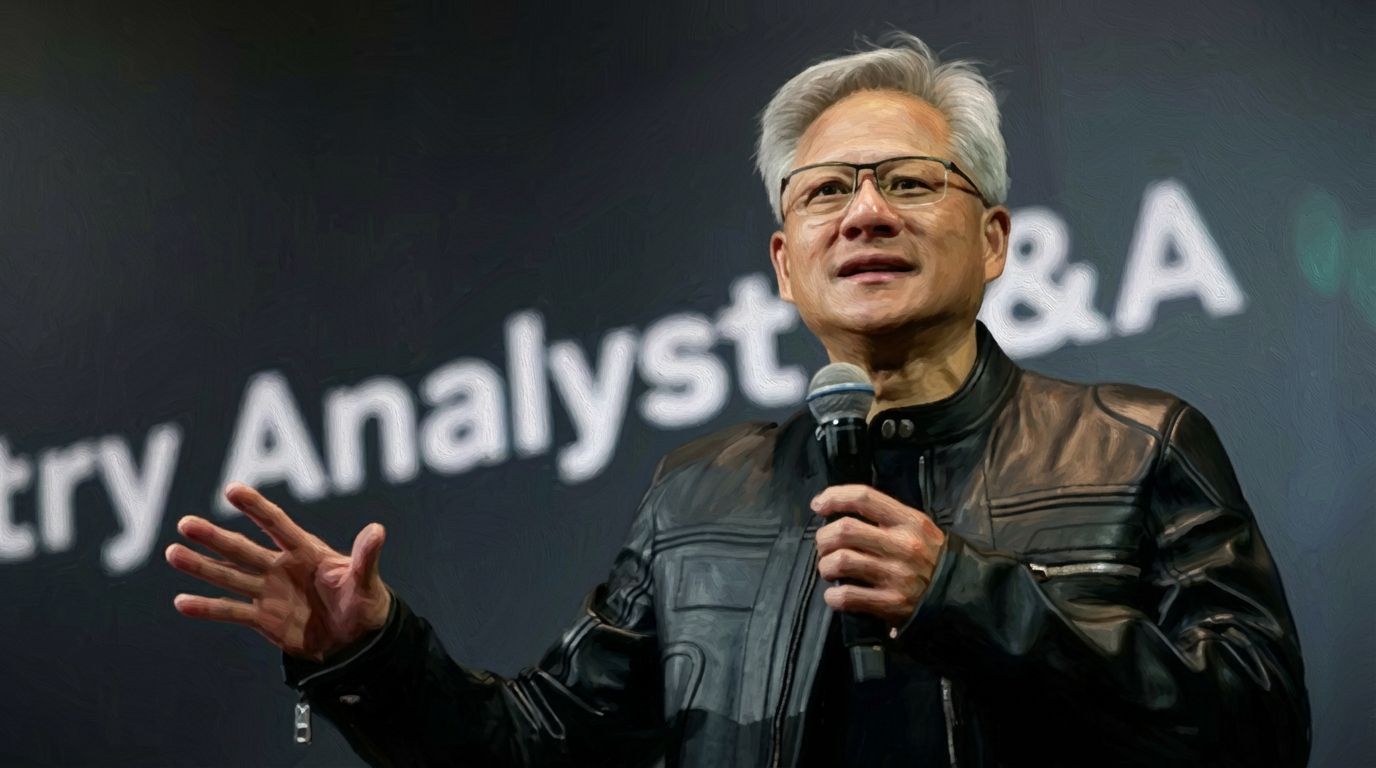
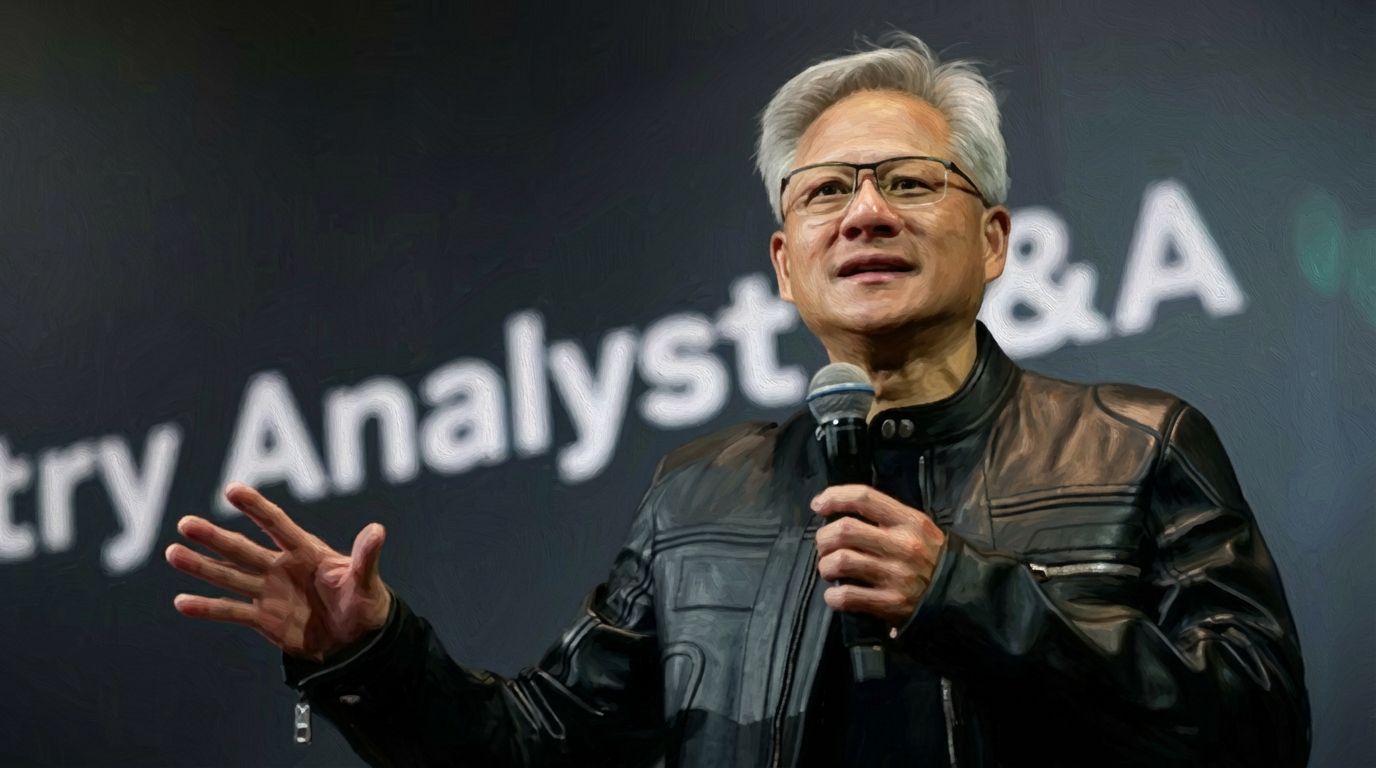
พอล เอส. แอตกินส์ (Paul S. Atkins) ประธานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์สหรัฐฯ (SEC) กล่าวว่า มาตรฐานบัญชีและการกำกับดูแลการสอบบัญชี “ควรมุ่งเน้นประเด็นที่สำคัญต่อนักลงทุน” พร้อมขอให้หน่วยงานที่เกี่ยวข้องประเมินทั้งต้นทุนและประโยชน์ของข้อกำหนดต่าง ๆ ในงาน Corporate Financial Reporting Insights (CFRI) ซึ่งจัดขึ้นเมื่อเวลา 00.00 น. วันที่ 13 ตามเวลาเกาหลี
ประกาศของ SEC ระบุว่าแอตกินส์เข้าร่วมกล่าวสุนทรพจน์และเสวนา โดยในคำกล่าวเปิด เขาระบุว่าความเห็นของตนไม่จำเป็นต้องสะท้อนจุดยืนของ SEC ทั้งคณะหรือกรรมาธิการคนอื่น
โครงการวิจัย “แนวโน้มปัจจุบันและประเด็นใหม่” ของคณะกรรมการมาตรฐานการบัญชีการเงิน (Financial Accounting Standards Board: FASB) ศึกษาการลงทุนในโครงสร้างพื้นฐานด้านข้อมูล การปล่อยสินเชื่อรูปแบบใหม่ และแนวโน้มการรายงานผลประกอบการรายครึ่งปี ผลการศึกษาจะเสนอต่อคณะกรรมการเพื่อพิจารณาว่าควรบรรจุประเด็นเหล่านี้ในวาระด้านเทคนิคสำหรับการจัดทำมาตรฐานบัญชีหรือไม่
งานวิจัยดังกล่าวเป็นคนละกระบวนการกับการประกาศมาตรฐานบัญชีใหม่หรือกฎ SEC และยังไม่มีการตัดสินใจเปลี่ยนมาตรฐานในทั้งสามด้าน
แอตกินส์เน้นว่า การพิจารณาแก้ไขมาตรฐานควรแยกต้นทุนที่บริษัทต้องจ่ายครั้งเดียวออกจากต้นทุนที่เกิดขึ้นต่อเนื่อง พร้อมพิจารณาว่าข้อมูลใดมีความสำคัญต่อการตัดสินใจของนักลงทุน เขายังสนับสนุนให้รับฟังความเห็นจากบริษัทและนักลงทุนตั้งแต่เนิ่น ๆ และประเมินว่าประโยชน์ที่คาดว่าจะได้รับคุ้มกับต้นทุนหรือไม่
คณะกรรมการกำกับดูแลการบัญชีของบริษัทมหาชน (Public Company Accounting Oversight Board: PCAOB) กำหนดมาตรฐานการสอบบัญชีของบริษัทจดทะเบียน และรับผิดชอบการขึ้นทะเบียน ตรวจสอบ และลงโทษบริษัทสอบบัญชี แอตกินส์กล่าวว่าภารกิจเหล่านี้ควรเชื่อมโยงกับหน้าที่ตามกฎหมายของ PCAOB ในการคุ้มครองนักลงทุน
ก่อนเริ่มโครงการใหม่ แอตกินส์ขอให้ PCAOB ระบุปัญหาที่ต้องการแก้ไขและหลักฐานสนับสนุน พร้อมเปรียบเทียบทางเลือกที่เป็นไปได้ นอกจากนี้ยังเสนอให้ประเมินต้นทุนที่บริษัทสอบบัญชี บริษัทจดทะเบียน และผู้ถือหุ้นต้องแบกรับ รวมถึงจัดให้มีการรับฟังความเห็นจากผู้มีส่วนได้ส่วนเสียเป็นประจำ
PCAOB เริ่มเปิดรับฟังความคิดเห็นสาธารณะเกี่ยวกับการกำหนดมาตรฐานครั้งแรกเมื่อวันที่ 23 มิถุนายน และปรับปรุงวาระด้านการกำหนดมาตรฐาน งานวิจัย และการออกกฎเมื่อวันที่ 30 กันยายน
วาระที่ปรับปรุงแล้วครอบคลุมความเป็นอิสระของผู้สอบบัญชี การฉ้อโกงและการละเมิดกฎหมาย ประเด็นการดำเนินงานต่อเนื่องของกิจการ ตลอดจนงานวิจัยด้านข้อมูลและเทคโนโลยี รายการเหล่านี้เป็นโครงการและลำดับความสำคัญที่ PCAOB กำลังดำเนินการ ไม่ใช่นโยบายใหม่ที่แอตกินส์ประกาศในสุนทรพจน์
แยกจากประเด็นดังกล่าว SEC อนุมัติการแก้ไขมาตรฐานการบริหารคุณภาพ QC 1000 ของ PCAOB เมื่อวันที่ 2 พฤศจิกายน คำสั่งอนุมัติของ SEC ระบุว่าการแก้ไขมีที่มาจากความยากลำบากที่บริษัทสอบบัญชีพบระหว่างการปฏิบัติตามมาตรฐาน
การแก้ไขยกเลิกข้อกำหนดเรื่องหน้าที่ด้านคุณภาพจากภายนอก (External Quality Control Function: EQCF) สำหรับบริษัทสอบบัญชีที่ตรวจรายงานของบริษัทผู้ออกหลักทรัพย์มากกว่า 100 แห่งในปีก่อนหน้า เดิมหน้าที่นี้กำหนดให้บุคลากรภายนอกตรวจสอบการตัดสินใจและข้อสรุปสำคัญในการประเมินระบบบริหารคุณภาพของบริษัทสอบบัญชี
การแก้ไขยังอนุญาตให้มอบหมายหน้าที่ด้านคุณภาพบางส่วนแก่บุคลากรภายนอกบริษัทสอบบัญชี หรือแบ่งหน้าที่ให้หลายคนดำเนินการร่วมกัน และลดระยะเวลาเก็บเอกสารด้านการบริหารคุณภาพจาก 7 ปีเหลือ 5 ปี
เอกสารอนุมัติของ SEC ระบุทั้งข้อพิจารณาว่าการยกเลิกการตรวจสอบจากภายนอกอาจช่วยลดต้นทุน และข้อกังวลว่าอาจทำให้สูญเสียมุมมองที่เป็นอิสระ SEC เห็นว่าการแก้ไขจะไม่บั่นทอนการคุ้มครองนักลงทุน เนื่องจากยังมีขั้นตอนควบคุมคุณภาพอื่นและการกำกับดูแลของ PCAOB
สินทรัพย์ดิจิทัลไม่ได้เป็นประเด็นโดยตรงในสุนทรพจน์ของแอตกินส์ อย่างไรก็ตาม กำหนดการอย่างเป็นทางการของ CFRI มีอีกช่วงหนึ่งแยกต่างหาก ซึ่งครอบคลุมการบัญชี การเปิดเผยข้อมูล การควบคุม และการบริหารความเสี่ยงของสินทรัพย์ดิจิทัล สเตเบิลคอยน์ การแปลงสินทรัพย์เป็นโทเคน และการเงินบนบล็อกเชน
QC 1000 และการแก้ไขจะมีผลในวันที่ 15 ธันวาคม บริษัทสอบบัญชีต้องดำเนินระบบบริหารคุณภาพตามมาตรฐานอย่างน้อย 5 เดือนก่อนประเมินผลครั้งแรก

Comment 0